

Howard Hughes Holdings es una compañía que se dedicaba exclusivamente a desarrollar terrenos en bruto hasta convertirlos en la base para construir pequeñas ciudades (Master Planned Communities), para luego vender el suelo urbanizado a promotoras que construyan residencias y comercios, y quedarse con activos operativos que le reporten ingresos recurrentes una vez que la ciudad esté plenamente funcional.
Desde que Bill Ackman adquiriera un buen porcentaje de la empresa, HHH ha dado un giro estructural. Ackman quiere convertirlo en conglomerado tipo Berkshire y para ello el primer paso fue adquirir la aseguradora Vantage. Os recomiendo este post que escribí hace unos días en el que se describe el proceso de integración de Vantage en HHH:

En mi anterior artículo recopilé y analicé todos los activos inmobiliarios de Howard Hughes Holdings y los ubiqué en un mapa de Google My Maps enlazándolos con sus descripciones dentro del artículo, desde terrenos sin desarrollar, hasta MPCs ya desarrolladas, o activos operativos ya funcionando y en construcción:

Mi intención en este artículo es intentar estimar el valor de todos esos activos inmobiliarios de Howard Hughes Holdings en base a los datos del último informe 10-K como aproximación al valor total de la empresa.
Dejo fuera Vantage y todo lo relacionado con el nuevo modelo tipo Berkshire que Ackman quiere construir. De momento la empresa está en proceso de transformación hacia ese nuevo modelo y prefiero intentar estimar el valor de los segmentos que ya están asentados y han funcionado durante décadas, es decir, todo lo relacionado con el desarrollo y explotación de activos en Master Planned Communities.
En cualquier caso, el resultado de la valoración que voy a hacer depende totalmente de supuestos que son míos: múltiplos, tasas de descuento, márgenes. Por lo tanto no toméis esto como referencia de ningún tipo, es simplemente mi propia estimación, la que me vale a mí como inversor de HHH para decidir si la estoy comprando con suficiente margen de seguridad.
➕Suma de las partes
Imagina que recibes una herencia de un tío que tenía de todo: un piso alquilado en el centro de Madrid, un solar urbano en un pueblo, otro solar con una casa en obras ya vendido sobre plano y un edificio con ocho oficinas que se alquilan. Cada cosa necesitas valorarla de forma diferente.
El piso y las oficinas, destinados al alquiler, probablemente quieras valorarlos en base a lo que puede rendir ese alquiler y cuánto beneficio obtendrás alquilándolo durante años. El solar lo valorarás en función del tamaño y el precio del suelo en ese pueblo. La casa ya vendida sobre plano, la valorarás según lo que van a pagarte por ella una vez construida, menos lo que todavía te queda por gastar para finalizarla.
Al final sumas cada valoración por separado para obtener la valoración final completa.
Eso es básicamente una suma de las partes (SOTP) y es la forma más habitual de valorar empresas que se componen de un montón de piezas como Howard Hughes (o como Berkshire Hathaway, que ya la valoramos en su momento siguiendo esta misma metodología).
Como ya explicamos en el anterior artículo, HHH cuenta con tres segmentos:
Activos operativos: son inmuebles terminados que cobran un alquiler, y se valoran multiplicando lo que ganan en un año por un múltiplo que debemos decidir nosotros.
Suelo de las MPCs: son terrenos que se irán vendiendo a lo largo de décadas, y se valoran trayendo al presente las ventas futuras. También debemos decidir una tasa de descuento adecuada.
Desarrollos estratégicos: son torres u otros inmuebles en construcción o a punto de empezar, que en algún momento pasarán a ser activos operativos y generarán ingresos recurrentes, pero que aún faltan costes por pagar. Por lo tanto deben valorarse como los activos operativos en función de los ingresos que generarán en el futuro, pero habrá que restar los costes pendientes.
Otras partidas: no es un segmento de la empresa como tal, pero debemos tener en cuenta y valorar también cosas como participaciones en sociedades, terrenos estratégicos, dinero que deben los distritos municipales a la empresa,…
La suma de estos cuatro bloques nos daría un valor de la empresa (EV, enterprise value): lo que valen todos sus negocios juntos. Y nos faltaría restarle toda la deuda y los costes de la estructura que gestiona todo, y sumarle la caja de la empresa. Y así podríamos estimar aproximadamente cuánto le toca al accionista, tras dividir el total resultante entre el número de acciones de la empresa.
Dicho esto, vamos con la valoración de cada parte.
⚙️Bloque 1: activos operativos
💵Qué es el NOI y cuánto NOI generan los activos
Antes de seguir, para quien no esté familiarizado con todo esto, vamos a ver qué es el NOI. En Real Estate, el NOI (net operating income) es el equivalente al EBITDA cuando analizamos otras empresas, pero está enfocado en lo que generan los inmuebles. Basicamente, son los ingresos por alquiler menos los gastos de explotación (mantenimiento, seguros, impuesto de la propiedad y gastos de gestión), antes de restar intereses, antes de gastos de amortización y antes del impuesto de sociedades.
Según el 10-K de 2025, los activos operativos de HHH generaron un NOI de $262 millones en ese año. Si lo vemos por tipo de propiedad:
Oficinas: $138,2 millones.
Retail: $55,1 millones.
Multifamiliar (apartamentos de alquiler): $62,7 millones.
Otros (garajes, terrenos arrendados, almacén, guardería): $6,0 millones.

➗Múltiplos EV/NOI
Si tú tienes una casa con la que consigues generar $1000 al año en alquileres, y otra $2000, probablemente vas a valorar más la segunda casa. La duda es qué precio podría pagarte el mercado por ellas. Si el mercado te paga $12000 dólares por la primera casa, te está pagando 12 veces el alquiler que genera. Ese es el múltiplo, en este caso 12x el alquiler (el inverso del múltiplo es lo que llamaríamos la tasa de rendimiento, “cap rate”, y en este caso sería 8,3%).
Pero mientras no pones en venta la casa y alguien te paga por ella, solo puedes comparar con casas similares y estimar este múltiplo.
Normalmente si tu activo genera flujos predecibles y seguros, el mercado suele pagarte múltiplos más altos por ese activo. Y aquí es donde los inversores sacamos un poco a pasear al artista que llevamos dentro, en el sentido de que elegir estos múltiplos tiene una parte de imaginación e intuición.
Porque podemos acumular tanta información como sea posible sobre el activo:
Si está en una zona buena.
Si la zona no es buena pero debido a algún factor externo se espera que vaya a serlo en unos años.
Si se espera una migración hacia esa zona debido a la apertura de grandes centros de trabajo.
Una oficina, afectada por el teletrabajo, por norma general recibe múltiplos inferiores a unos apartamentos en zonas buenas.
Muchos fondos de inversión usan lo que se llama datos alternativos. Como curiosidad, UBS fue pionero en esto en el año 2010, cuando llegó a comprar imágenes satélite diarias de parkings de distintos establecimientos de Walmart para estimar la afluencia de compradores en base a la cantidad de coches aparcados.
Etc…
Pero por mucha información que acumulemos, nosotros los pequeños inversores no somos ni UBS ni Goldman Sachs, y nuestros recursos son limitados.
Al final aquí entra en juego la intuición del inversor para elegir esos múltiplos. Podemos consultar y apoyarnos en la IA, o consultar otras fuentes, pero al final, hay que tirar de ingenio e intuición.
Lo habitual es decidir un múltiplo pesimista (bear case), un múltiplo neutral y un múltiplo optimista (bull case), y obtener así un rango de precios.
Para la evaluación de los activos operativos de HHH he usado estos múltiplos:
Oficinas: 10,5x / 11,5x / 13,5x (tasas de rendimiento de 9,5% / 8,7% / 7,4%).
Retail: 13,5x / 14,5x / 16,0x (7,4% / 6,9% / 6,25%).
Multifamiliar: 16,5x / 18,0x / 20,0x (6,1% / 5,6% / 5,0%).
Otros: 12,5x / 12,5x / 14,0x (8,0% / 8,0% / 7,1%).
Aviso importante: estos números son míos. Ni vienen del 10-K ni de ningún informe.
Aplicamos el múltiplo a cada NOI de cada tipo de activo (obtenido del 10-K) para obtener la valoración:
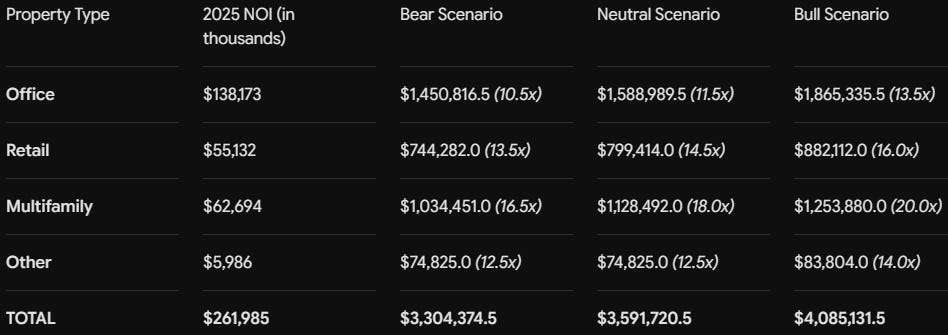
En el escenario neutral, los activos operativos valen alrededor de $3.592 millones, con un múltiplo conjunto de 13,7x NOI (y una tasa de rendimiento por tanto del 7,3%). Por tipo de propiedad sería:
Oficinas: $1.589 millones.
Retail: $799 millones.
Multifamiliar: $1.129 millones.
Otros: $75 millones.
🏢El NOI de cada edificio
El 10-K da el NOI por tipo de propiedad, no individual para cada edificio (de cada edificio nos da la superficie, el porcentaje arrendado y la renta base anualizada).
Para una valoración de la empresa no tiene ningún sentido complicarse la vida valorando cada edificio y cada activo operativo individualmente. Pero puesto que en el artículo anterior desglosé, listé y ubiqué en un mapa todos los activos de HHH, he decidido hacer un pequeño experimento con ayuda de Claude para obtener también la valoración individual de cada activo. Si solo te interesa la valoración de la empresa en su conjunto, puedes saltarte esta sección sin problemas.
Lo primero que hay que obtener es un NOI para cada edificio. Como tenemos toda la lista de edificios de cada tipo y el NOI del grupo completo por tipo (oficinas, retail, multifamiliar, otros):
Cogemos la renta base de cada activo.
Buscamos un factor para convertir cada renta base de cada uno de los activos en NOI, de forma que, calibrando ese factor, la suma de los NOI de todos los activos de un mismo tipo coincida exactamente con el NOI que da el 10-K para ese tipo.
Salen estos factores:
0,79 para oficinas.
0,83 para retail.
0,50 para multifamiliar.
Y tras convertir cada renta base en NOI y multiplicarlo por el múltiplo de ese tipo de activo, obtenemos la valoración del edificio en concreto.
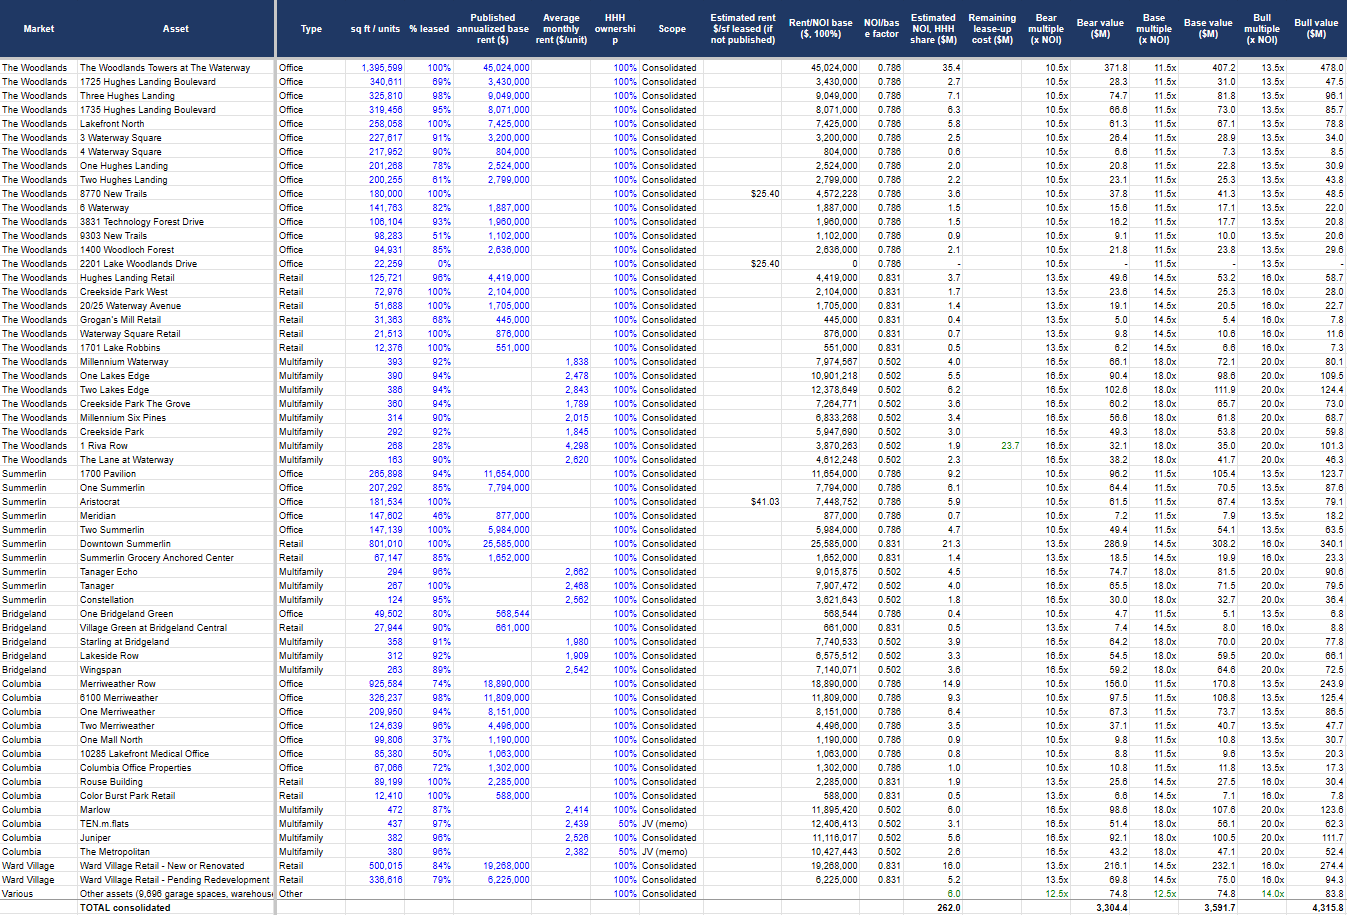
Ejemplo: The Woodlands Towers at The Waterway tiene una renta base de $45,0 millones. La multiplicamos por 0,79 (factor para oficinas) para obtener un NOI aproximado de $35,4 millones. Y lo volvemos a multiplicar por el múltiplo 11,5x (es el múltiplo base o neutral para oficinas). Y con esto obtenemos que el edificio vale $407 millones (sería el más caro de la compañía).
Insisto, esto se trata solo de hacer un poco el friki, no hay necesidad de valorar cada edificio de HHH por separado para hacer la tesis de inversión. Pero ya que hice el desglose total de activos en el artículo anterior, he decidido perder el tiempo en este experimento. La siguiente tabla, hecha con ayuda de Claude siguiendo el procedimiento que he descrito arriba, muestra una valoración para cada activo:
🌱Bloque 2: el suelo de las MPCs
El bloque de la venta de solares, es el más difícil de valorar porque lo que queda por vender se extiende hasta el año 2086.

Lo que el documento 10-K indica que queda por vender es lo siguiente:
Summerlin:
1.978 acres residenciales a $1,72 millones el acre. Margen del 81% y ventas hasta 2043.
494 acres comerciales a $1,38 millones. Hasta 2039.
Bridgeland:
1.234 residenciales a $662.000. Margen del 89% y hasta 2032.
1.093 comerciales a $767.000. Hasta 2046.
The Woodlands Hills:
624 residenciales a $391.000. Margen del 87% y hasta 2035.
181 comerciales a $511.000. Hasta 2032.
The Woodlands:
64 residenciales sin precio publicado.
685 comerciales a $1,02 millones. Hasta 2034.
Teravalis:
15.908 residenciales a $832.000. Margen del 81% y hasta 2086.
10.531 comerciales a $206.000. HHH tiene el 88% de este proyecto.
Lo que en el 10-K se entiende por «margen» viene a decir cuánto se queda HHH de cada $100 que cobre por el suelo, tras restar lo que falta aún por gastar en urbanizar, calles, acometidas, agua, luz, etc… No cuenta lo que ya se ha gastado en desarrollar esos terrenos, sino lo que aún falta.
Para el caso del suelo comercial no se publica el margen. Vamos a utilizar un valor conservador de 70%.
⏳Descuento de los pagos al presente
Si multiplicamos todos los acres descritos arriba por su precio, sale una cifra tentadora. Pero estos son ingresos futuros y además no hemos descontado lo que cuesta urbanizar (el margen que hablábamos antes). Para obtener el valor real en el presente debemos seguir estos pasos:
Aplicar el margen de HHH: del ingreso hay que descontar lo que cuesta urbanizar.
Traerlo al presente. Un dólar de 2040 no vale un dólar hoy. Si exiges un 10% anual, $100 que cobres dentro de 14 años valen unos $26 hoy.
Pagar impuestos. El tipo efectivo definido en el 10-K para 2025 es un 23,3%.
Utilizamos tasas de descuento pesimista de 12%, base de 10% y optimista de 8%, y un crecimiento anual del precio del acre pesimista 0%, base 2%, optimista 3%. Y seguimos los pasos descritos para todo el suelo residencial y comercial de todas las MPCs:
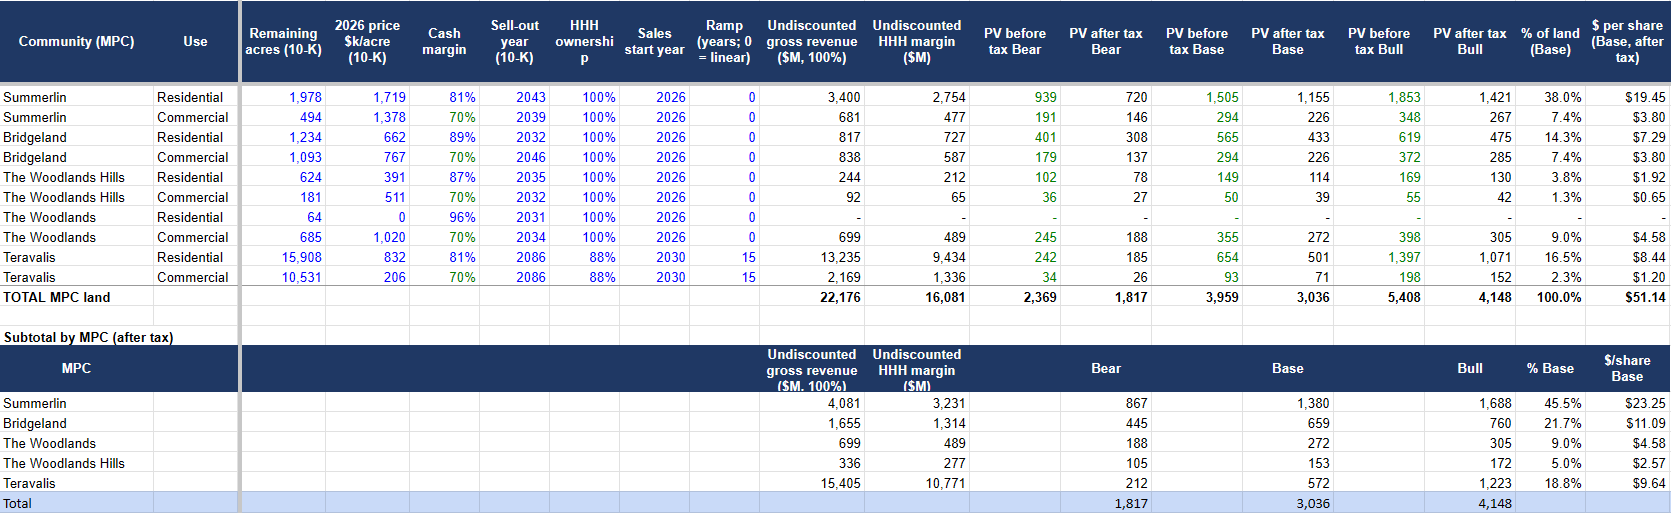
Como decíamos el cálculo directo de multiplicar acres por su precio nos devuelve una cifra tentadora:
Total acres x Precio/acre = $22.176 millones.
Sin embargo, tras aplicar el margen, traer cada pago al presente y pagar impuestos, nos salen cifras mucho más moderadas:
Escenario pesimista: $1.817 millones.
Escenario base: $3.036 millones.
Escenario optimista: $4.148 millones.
El resultado por MPC en el escenario base es:
Summerlin: $1.380 millones ($23,2 por acción).
Bridgeland: $659 millones ($11,1 por acción).
Teravalis: $572 millones ($9,6 por acción).
The Woodlands: $272 millones ($4,6 por acción).
The Woodlands Hills: $153 millones ($2,6 por acción).
El total en el escenario base, $3.036 millones ($51 por acción, antes de deuda).
🏗️Bloque 3: desarrollos estratégicos
En Ward Village (Honolulu), HHH vende, antes de construirlas, torres que son comunidades de propietarios: los compradores firman y dejan un depósito, y tras acabar la construcción HHH entrega los apartamentos a los compradores y contabiliza todos los ingresos en ese momento.
A la hora de valorar hay que tenerlo en cuenta, porque lo que gasta en la construcción sí va entrando al balance pero los beneficios todavía no quedan registrados, hasta la entrega de las viviendas. Por ello para valorarlo correctamente se debe tener en cuenta los ingresos que quedan por cobrar menos los costes que faltan. Y debe descontarse desde la entrega de las viviendas al presente y aplicar impuestos.
Los datos necesarios en el 10-K:
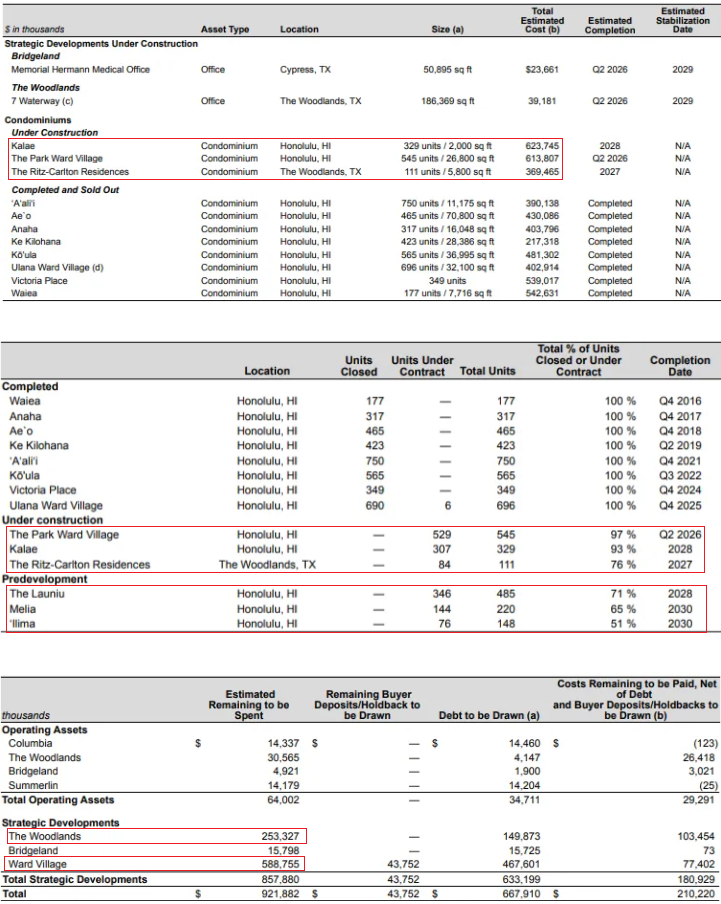
Con ayuda de Claude interpretamos todo el conjunto de datos e intentamos estimar algunos datos que nos faltarían para hacer la valoración completa:
Park Ward Village y Kalae. ~96% de estas dos torres vendido ya en preventa, por un total de $1.500 millones. Si el 4% restante se vende al mismo precio medio, el ingreso total será de unos $1.563 millones. Gasto pendiente para Ward Village, $588,8 millones.
Ritz-Carlton Residences (The Woodlands). ~76% vendido en preventa, pero el 10-K da solo el coste total de $369,5 millones: estimamos la misma proporción de ingresos sobre costes que en Park Ward Village y Kalae, 1,26 veces. El gasto pendiente unos $238 millones (el pendiente de The Woodlands quitando una estimación para 7 Waterway).
Launiu, Melia y ʻIlima. ~66% vendido en preventa por $2.000 millones de ingresos contratados, así que si el resto se vende al mismo precio serían unos $3.000 millones totales. No hay margen (costes pendientes frente a ingresos finales) publicado para estas torres, asumimos un 20% sobre ingresos.
Con todo esto intentamos estimar el valor de cada desarrollo.
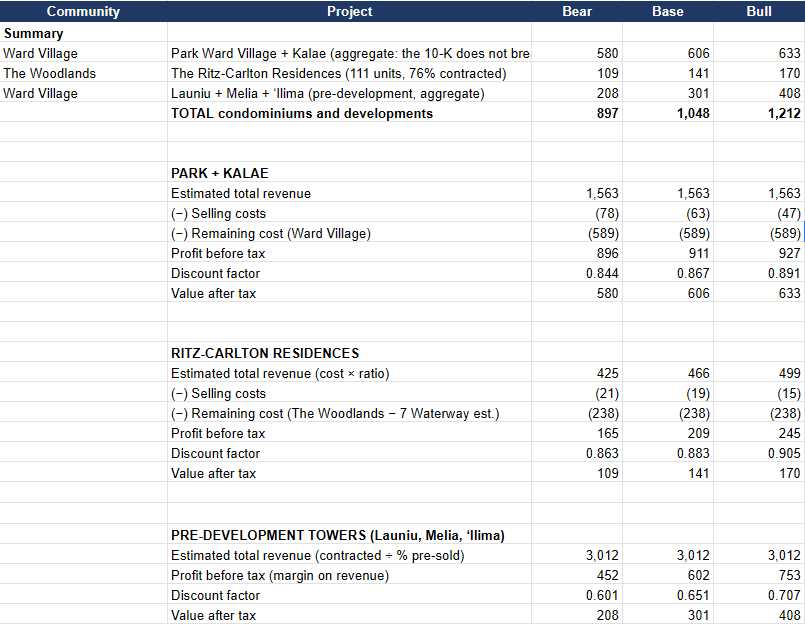
Tendríamos las siguientes valoraciones para este bloque:
$897 millones en el escenario pesimista.
$1.048 millones en el escenario base.
$1.212 millones en el escenario optimista.
📜Bloque 4: otros activos
Estimar el valor de los activos operativos utilizando múltiplos y el de la venta de suelo por descuento de flujos de caja es una forma más común de valorar. Con el bloque 3 he necesitado ayuda de Claude para ubicar todos los datos necesarios para hacer una estimación correcta. Y de la misma manera he necesitado ayuda de la IA para encontrar el resto de activos y elementos que debemos añadir a la valoración, pero este último bloque hay que cogerlo con pinzas.
Cuentas por cobrar a distritos municipales (MUD en Texas y SID en Summerlin, Nevada).
Suelo estratégico en Columbia, West End Alexandria, Ward Village.
Participaciones en sociedades: Floreo (50%), The Summit (50%), TEN.m.flats, The Metropolitan y otras.
Desarrollos no residenciales al coste porque aún no generan NOI: 7 Waterway y la oficina médica de Memorial Hermann en Bridgeland.

$1.008 millones en el escenario pesimista.
$1.036 millones en el escenario base.
$1.090 millones en el escenario optimista.
🪙Del EV al precio por acción
Si sumamos los cuatro bloques descritos anteriormente en el escenario base obtenemos:
Activos operativos: $3.592 millones.
Suelo de MPCs: $3.036 millones.
Desarrollos estratégicos: $1.048 millones.
Otros activos: $1.036 millones.
EV por la parte de inmobiliario de HHH: $8.712 millones.
Lo que debemos restar ahora al EV es:
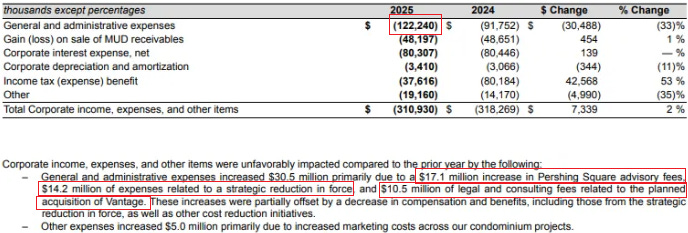
Estructura corporativa: el coste de gestionar todo esto. En 2025 los gastos generales y de administración fueron de $122,2 millones. Pero de ahí hay que quitar algunos gastos que no se repetirán: la reestructuración de plantilla ($14,2 millones), los costes de la operación Vantage ($10,5 millones) y la comisión de asesoramiento a Pershing Square ($17,1 millones). Quedan $80,4 millones recurrentes. Aplicando un múltiplo base de 8x (10x en el bear, 6x en el bull): −$643 millones.
Deuda: hipotecas + notas senior corporativas + préstamos suman $5.110 millones.
Caja: $185 millones dejando fuera la caja no asignada de $1.283,7 millones (unos $21,6 por acción) apartada para Vantage.

Escenario base:
EV = $8.712M.
$8.712 − $643 − $5.110 + $185 = $3.143 millones para el accionista.
Dividido entre 59,37 millones de acciones, $52,95 por acción.
Escenario pesimista:
EV = $7.027M.
Valor para el accionista $1.297M.
$21,85 por acción.
Escenario optimista:
EV = $10.767M.
Valor para el accionista $5.359M.
$90,27 por acción.
Durante toda la valoración se han asumido cosas que nos faltaban, se han estimado múltiplos, etc… Estos escenarios ni son probabilidades, ni hay ninguna garantía de nada, son solo aproximaciones y estimaciones para intentar hacernos una idea de por donde vamos pisando.
Además como vemos, hemos obtenido valores tremendamente dispares, desde $21,85 a $90,27 por acción.
Debemos tener en cuenta que hemos contabilizado toda la deuda, pero hemos dejado fuera una buena parte del negocio.
🎯Conclusión
El escenario base de nuestra valoración para la parte inmobiliaria de HHH nos da un valor por acción de $52,95. Y hay que tener en cuenta que hemos dejado fuera la aseguradora Vantage y buena parte de la empresa que es HHH hoy en día. HHH adquirió Vantage por ~$2.100 millones a inicios de 2026. Solamente la caja que hemos apartado y que ahora sería parte de la aseguradora sumaría $1.283,7 millones, unos $21,6 por acción.
Mientras tanto, sí hemos tenido en cuenta toda la deuda y los gastos de la estructura corporativa.
Por otra parte Ackman ha construido su posición en HHH a diferentes precios hasta poseer el 46,9% de la empresa. Su última compra de $9 millones la hizo en mayo de 2025 a $100 por acción. Lo que nos da también una pista de lo que él considera un precio justo.
Con todo esto, aquí va la estrategia de un humilde servidor para HHH.
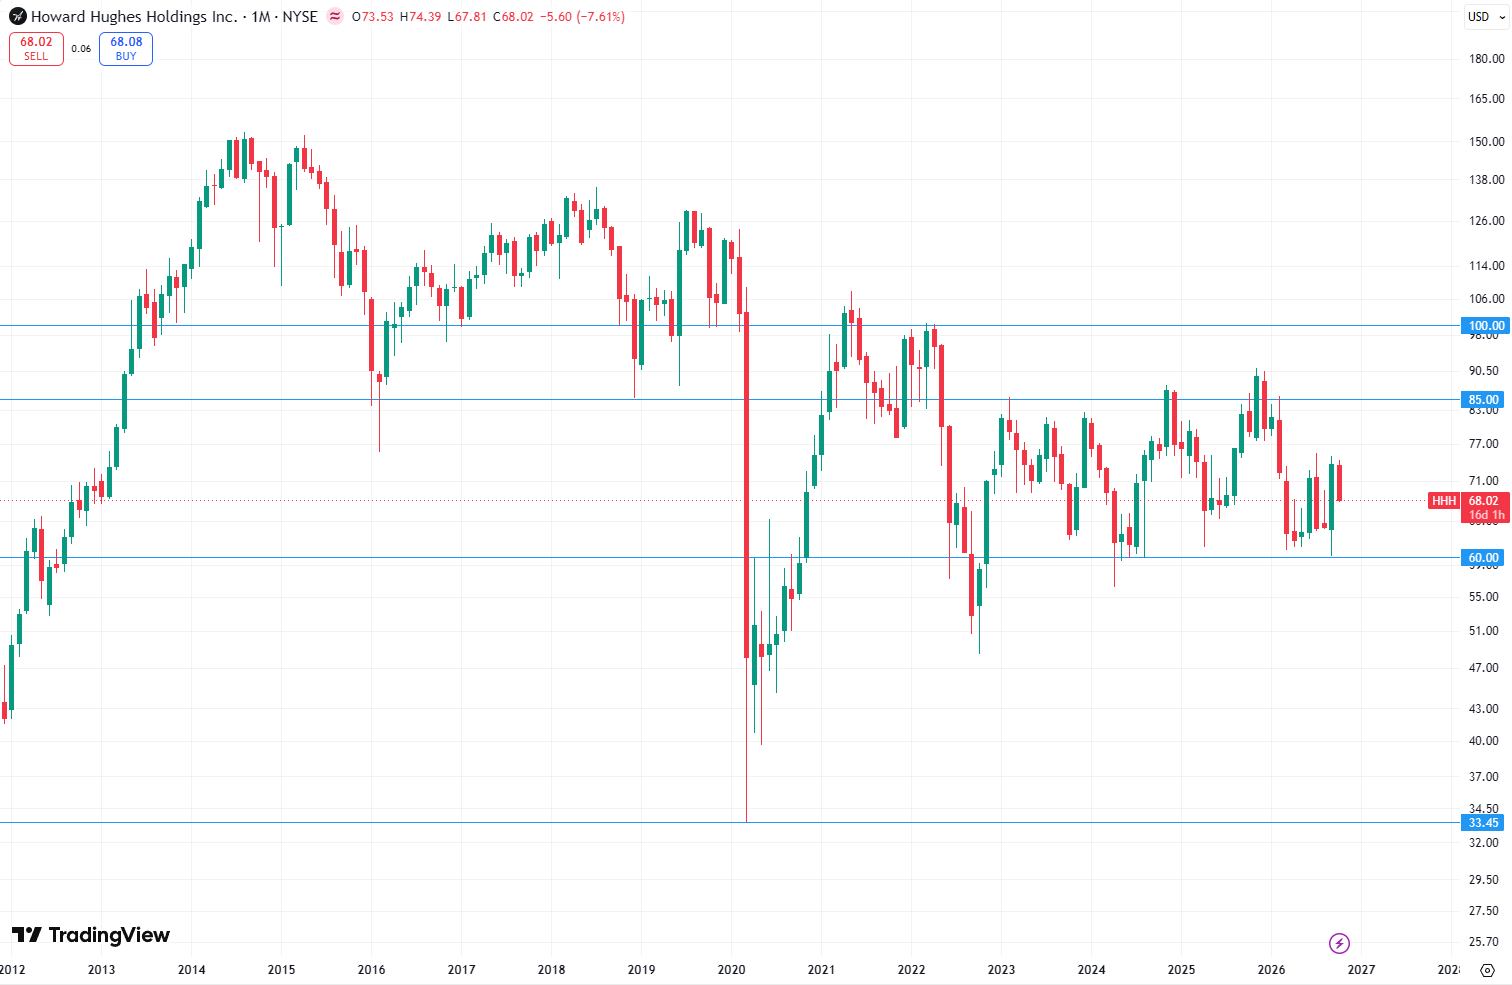
Mantengo aproximadamente entre 3~5% de la cartera en Howard Hughes Holdings.
Cuando el precio se acerca a la parte superior ~$85 del rango que viene formando desde hace años, vendo posiciones para acercar el peso en cartera a 3%.
Cuando cae a la parte inferior ~$60 voy ampliando posición hasta ese máximo de 5% de peso en cartera.
Si el precio supera $95~100, posiblemente venda buena parte de la posición, para tener un peso en cartera inferior a 3%, quizás incluso quedándome solo con una posición equivalente a las ganancias obtenidas, para mantenerla a largo plazo y no tocarla.
Tengo confianza en esta empresa pero también hay que tener en cuenta que es una apuesta por Ackman y su plan para convertirla en una Berkshire 2.0.
En cualquier caso, como podéis ver, soy accionista de Howard Hughes Holdings, y mi opinión podría estar condicionada. De hecho lo está 100% seguro. Por lo que debéis coger con pinzas cualquier cosa que leáis en este artículo. Y por supuesto, nada de esto es consejo de inversión, no soy ni de lejos asesor financiero, solo soy un inversor amante de la bolsa y los mercados, que escribe sobre sus propias experiencias.
Espero que hayáis disfrutado leyendo el artículo tanto como yo he disfrutado escribiéndolo.
Nos vemos en el próximo.
Saludos.