

Suelo publicar un único artículo por semana, e intento que salga en domingo. De hecho estaba redactando una nota en Substack con este contenido, pero finalmente he decidido escribir un artículo exprés de seguimiento sobre Howard Hughes Holdings, para poder clasificarlo en su sección de la web correspondiente y tenerlo como referencia para futuras consultas y seguimiento.
Howard Hughes Holdings $HHH cierra hoy con casi un 9% de subida.
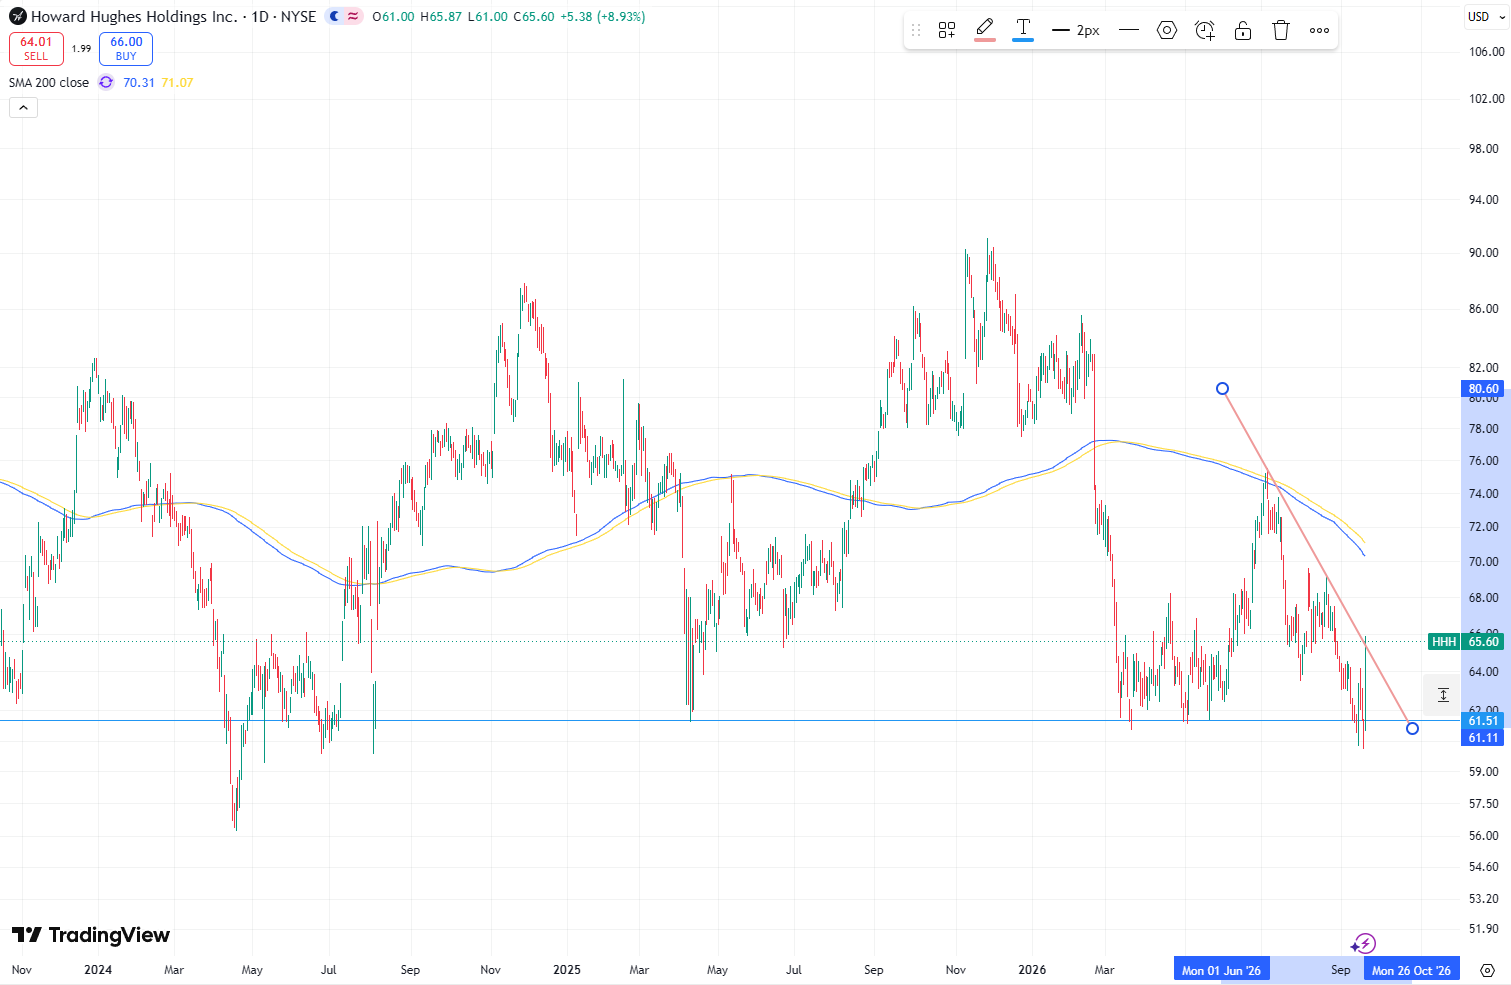
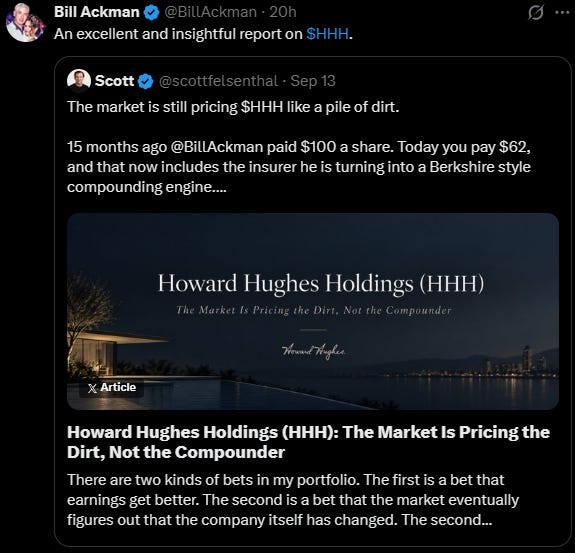
Coincide con la recomendación “Strong Buy” por parte de la firma financiera Zacks, y con la viralización de un post espectacular publicado en X el 13 de septiembre, y que echa bastante luz sobre el futuro baby-Berkshire que Ackman quiere crear:

El post ha sido respaldado publicamente en X por el propio Bill Ackman hoy mismo, y es posiblemente la razón de que se haya viralizado su contenido:
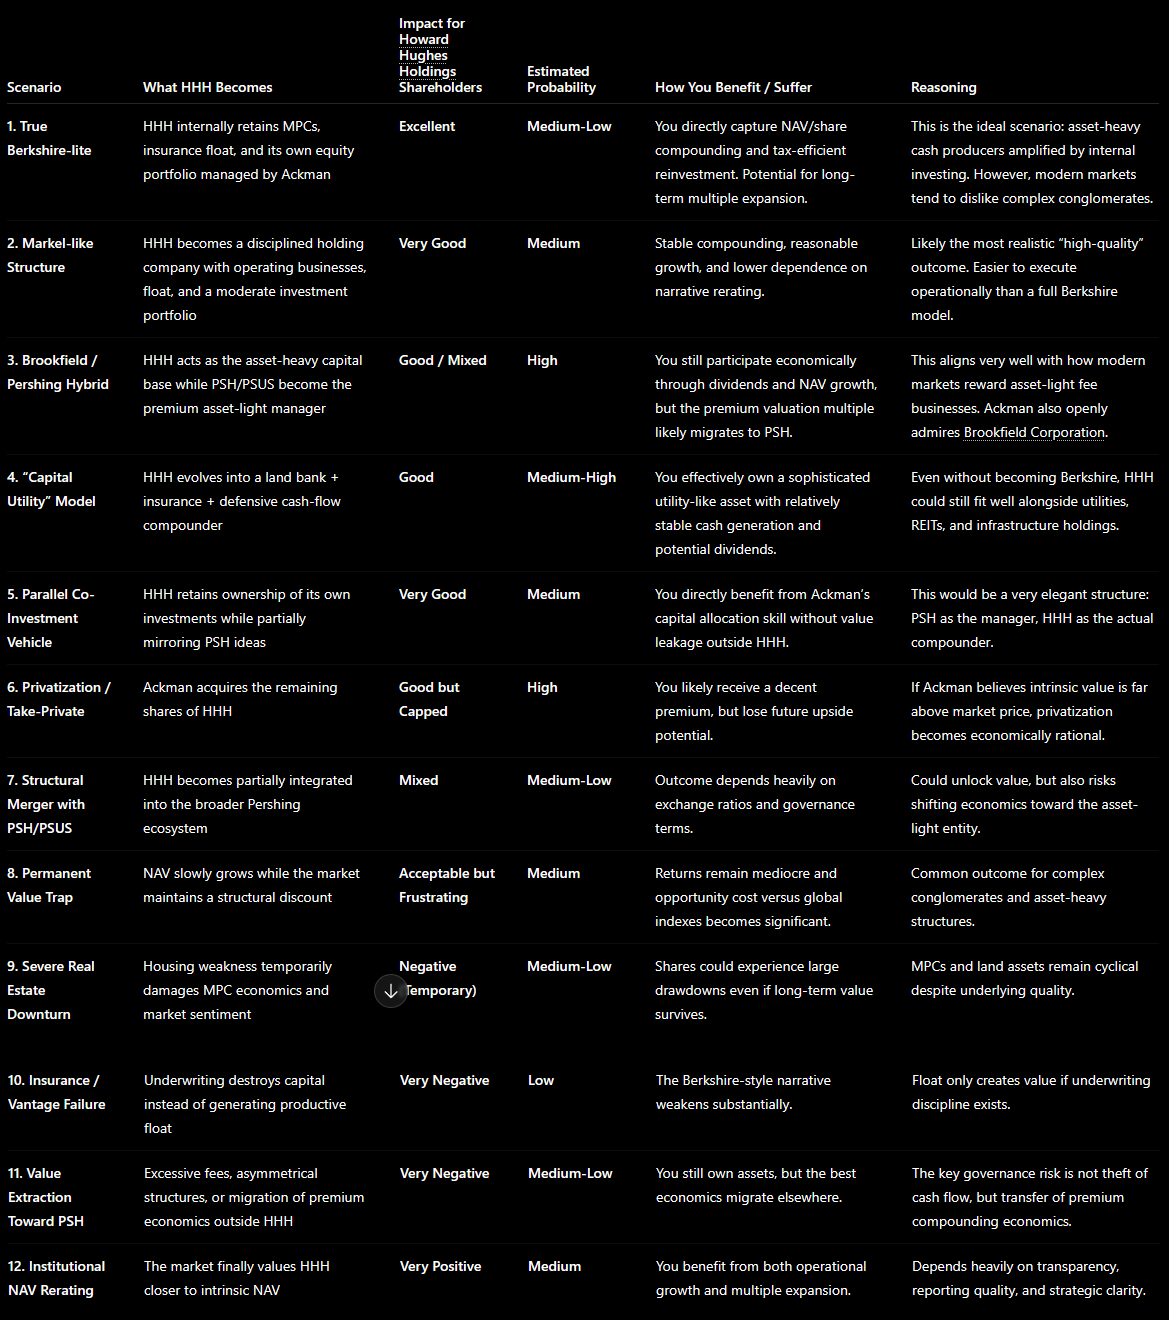
Hace un tiempo escribí mi propia tesis actualizada sobre Howard Hughes Holdings. Podéis encontrarla en mi Substack. En ella hablaba de posibles escenarios a futuro para el conglomerado que Ackman quiere crear. Los sinteticé en esta tabla:
Me interesa especialmente el post de Felsenthal, porque da una idea bastante clara de cómo podría funcionar el conglomerado que Ackman piensa crear, y todo tiene bastante sentido.
Por ello he querido hacer un pequeño resumen de los puntos clave de su artículo, sin pretender plagiar su contenido y principalmente con el objetivo de relacionarlo con mi propia tesis.
Puntos clave
1. La ineficiencia en el precio
Al precio actual (~$62 en el momento en que se publicó el post) existe una clara ineficiencia de mercado entre precio y valor de HHH, y las razones son estas:
Los inversores que buscan una inversión inmobiliaria (las Master Planned Communities) salen corriendo ante la complejidad del nuevo modelo tipo Berkshire que persigue Ackman (una aseguradora recién adquirida, el giro hacia un holding de capital permanente, etc.).
Por otro lado, los inversores que buscan holdings financieros todavía están a la espera, porque la transformación es muy reciente (la compra de Vantage se cerró en junio).
Así que actualmente estamos en una ventana temporal donde el mercado valora la empresa por debajo del valor de sus activos inmobiliarios y, además, ignora el potencial futuro de HHH como asignador de capital.
2. El margen de seguridad
El valor intrínseco del negocio inmobiliario (las Master Planned Communities) se estima en torno a $82 por acción; Ackman incluso habla de $100.
A $62, estás comprando solo el inmobiliario con un descuento de más del 25% sobre el NAV. Y de propina te llevas, gratis, toda la plataforma de Vantage, la futura generación de float, el potencial baby-Berkshire que Ackman pretende construir, todo el equipo gestor, etc.
3. El motor Vantage y el descuento de 1,5x book value
En un inicio Pershing Square Holdings puso $1.000 millones para comprar Vantage (cuyo coste rondaba ~$2.100 millones) a cambio de acciones preferentes de Vantage (no de HHH al completo). Por tanto los accionistas comunes de HHH solo tienen el ~58% de Vantage. El 42% restante pertenece a Pershing Square Holdings a traves de esas preferentes.
Y Pershing Square gestiona el float de Vantage. Es decir, la cartera de inversión de la aseguradora es gestionada por Pershing.
Y aquí viene lo importante. Existe la opción, para Howard Hughes Holdings, de recomprar a 1,5x book value las acciones de Vantage que hoy están en manos de Pershing Square. Si Vantage logra un ROE (Return on Equity) en el rango alto de dos dígitos, el mercado suele valorar este tipo de aseguradoras cerca de 2x book value.
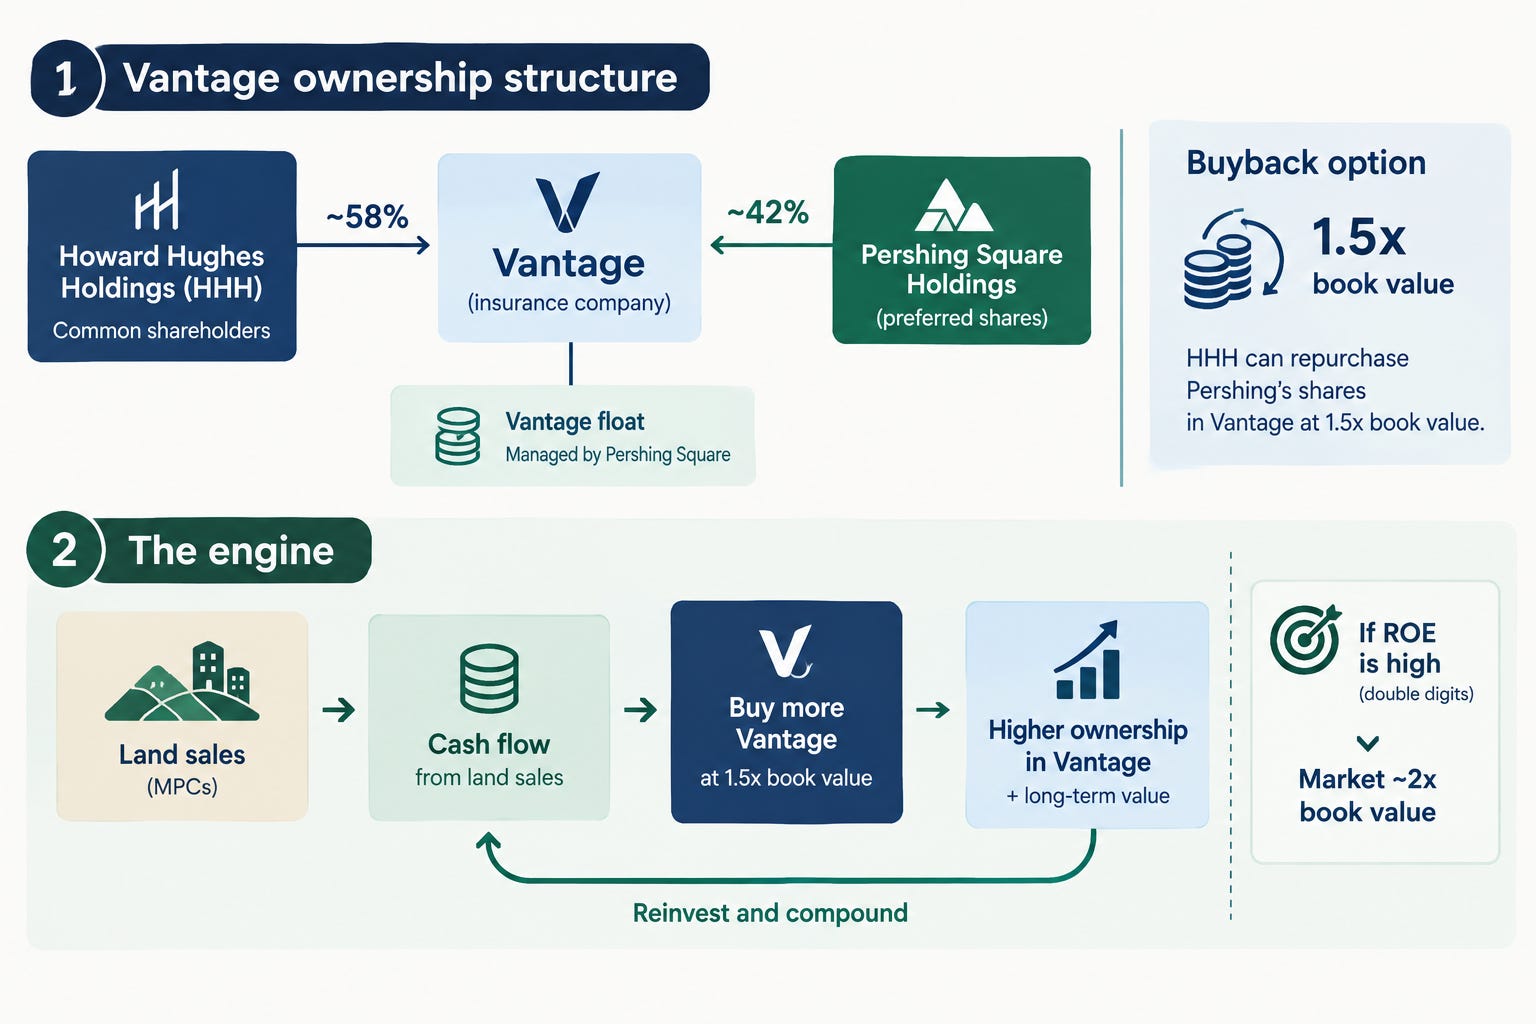
El mecanismo financiero interno del holding sería este: Howard Hughes Holdings usa el flujo de caja de la venta de terrenos de las MPC para comprar más participación en Vantage al descuento de 1,5x book value.
4. Skin in the Game
El equipo que están formando en Vantage está repleto de talento procedente de Arch Capital (una de las mejores del sector), AXA y AIG.
Marc Grandisson (ex-CEO de Arch Capital) ya ha puesto $10 millones de su bolsillo para comprar warrants con precio de ejercicio de $100, bloqueados durante cuatro años. El equipo directivo está completamente alineado con los accionistas.
5. La opcionalidad oculta de Teravalis
Las tierras de las Master Planned Communities de Howard Hughes Holdings se suelen valorar como suelo estándar para desarrollo residencial. Felsenthal, en su post, destaca que los 37.000 acres en Arizona (Teravalis) esconden una opcionalidad enorme que los modelos no capturan: su potencial para albergar centros de datos e infraestructura energética para IA. Howard Hughes Holdings actuaría como desarrollador, en asociación con grandes tecnológicas.
Valoración personal del post
Todos los puntos del artículo son bastante positivos respecto a HHH, pero me gusta especialmente el que describe el mecanismo financiero interno del holding que Ackman quiere crear. Porque deja entrever que la estructura se parece más a lo que describía en el primer escenario de la tabla de arriba.
Si fuera así, HHH sería un holding que retiene internamente las MPC, el negocio asegurador de Vantage (underwriting + float), y una porción que va creciendo de ese float (que en un inicio fue invertido por el equipo de Pershing Square como gestor externo), a medida que HHH recompra las preferentes que hoy posee Pershing Square Holdings.
Y, en mi opinión, esa sería la mejor situación posible para el accionista minoritario.
Conclusión
Con esto cierro este artículo exprés. El post de Felsenthal en X solo refuerza mi propia tesis y mi convicción en Howard Hughes Holdings.
Actualmente tengo 275 acciones de HHH en cartera, compradas a un precio medio de $64,18, y ocupan en torno a un ~5% de mi cartera en Interactive Brokers.
Soy amante de los holdings: tengo otro ~5% en Brookfield Corporation y un ~7% adicional en Berkshire Hathaway. Junto a estos dos asignadores de capital ya establecidos y en marcha, me encanta la idea de entrar desde el origen en el proyecto de Ackman con Howard Hughes Holdings.
A pesar de la incertidumbre que aún pueda existir, hay demasiadas señales apuntando a que, al precio actual, Howard Hughes Holdings podría tener un margen de seguridad brutal.
En cualquier caso, como siempre: esto no es consejo de inversión. Los conglomerados son difíciles de analizar, y cada uno debe hacer su propio análisis y entender a fondo qué es lo que está comprando.
Si habéis llegado hasta aquí, espero que hayáis disfrutado de este post, a pesar de estar escrito en modo exprés.
Nos vemos en el post del próximo domingo, que hablará del ecosistema de Brookfield Corporation.
Saludos.