

Entre las apuestas tácticas actuales en mi cartera figura la compra de 60 bonos americanos de larga duración, concretamente:
🏛️US-T Govt Bond 4.75 Nov15’53🏛️
Esta semana ha sido controvertida con respecto a los bonos debido a la subida de tipos de la Reserva Federal. Aunque una subida estaba más que descontada, había argumentos convincentes por parte de grandes analistas en favor y en contra de si la Reserva Federal subiría o mantendría tipos.
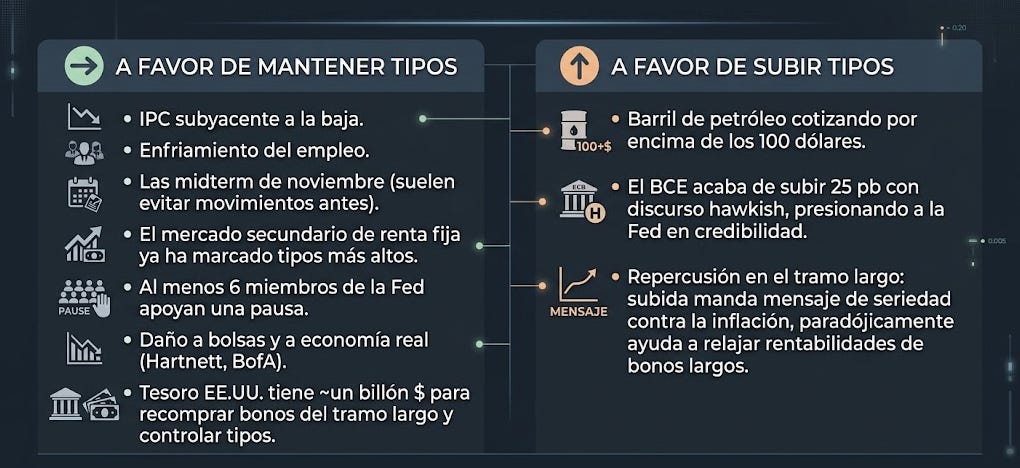
Como todos sabemos, el miércoles 16 de septiembre la Reserva Federal decidió finalmente subir tipos 25 pb. Pero además, y esto no estaba tan descontado, en la rueda de prensa el mensaje de Warsh fue claramente hawkish, agresivo contra la inflación.
📈Subida de tipos
📜Comunicado y decisión oficial
Subida de tipos (+25 pb) situándolos en el 3,75% – 4,00%. El mercado ya daba en torno al ~90% de probabilidad de que esto ocurriera.
El comunicado oficial fue conciso:
Mandato dual: estabilidad de precios al 2% y pleno empleo.
Expansión económica sólida.
Elevado nivel de incertidumbre geopolítica.
Justificación de la subida: inflación demasiado elevada. Y ya llevan 5 años por encima del objetivo del 2%.
Se acabó el Forward Guidance. Como ya ha dicho otras veces, Warsh no quiere teledirigir las expectativas del mercado a corto-medio plazo con sus mensajes. Prefiere observar las tendencias del propio mercado para luego actuar.
🔮Proyecciones económicas y gráfico de puntos (dot plot)
Crecimiento del PIB revisado al alza para 2026 hasta el 2,3%.
Se ajustó a la baja la tasa de desempleo estimada para 2026 al 4,1%.
Inflación:
La inflación general para 2026 se estima en 3,7%. La subyacente 3,4%.
Fijan 2029 como fecha para intentar regresar al 2%.
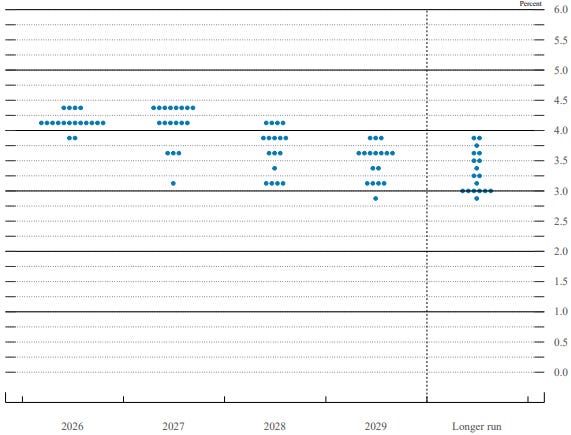
Dot plot claramente alcista.
Proyección del tipo oficial para finales de 2026 subió del 3,8% al 4,1%.
Esto implica que los consejeros descuentan una subida adicional de 25 pb antes de acabar 2026.
Solo 2 miembros apoyan que la subida del 16 de septiembre es suficiente.
🎙️Rueda de prensa de Kevin Warsh
Warsh dijo que la economía sigue fuerte y que la subida de hoy solo ha retirado una pequeña dosis del estímulo.
Evitó responder a las presiones de Trump para recortar tipos y defendió la independencia de la Fed.
Dejó claro que la mayor ayuda social para la población con menos recursos es erradicar la inflación.
Admitió que la Fed no puede controlar el precio de las materias primas o el petróleo (shocks de oferta), pero deben evitar que las subidas de la energía contagien en forma de segunda ronda al resto de la cesta de la compra.
Warsh dio tres razones por las que él considera que se han disparado los tipos en el tramo largo:
Fortaleza de la economía real y alta demanda de crédito.
Competencia por el dinero debido a que las grandes tecnológicas están emitiendo deuda masivamente para financiar el Capex de la IA. Al final esta deuda compite con la de los bonos americanos por la liquidez global.
Tensión geopolítica y energía: shock de oferta en los combustibles por los conflictos en Oriente Próximo y el Estrecho de Bab el-Mandeb.
Dejó claro que la Fed toma decisiones de forma independiente y que su política monetaria no se va a ver condicionada por los programas de recompras o intervenciones del Tesoro en el tramo largo.
💥Reacciones a la subida de tipos
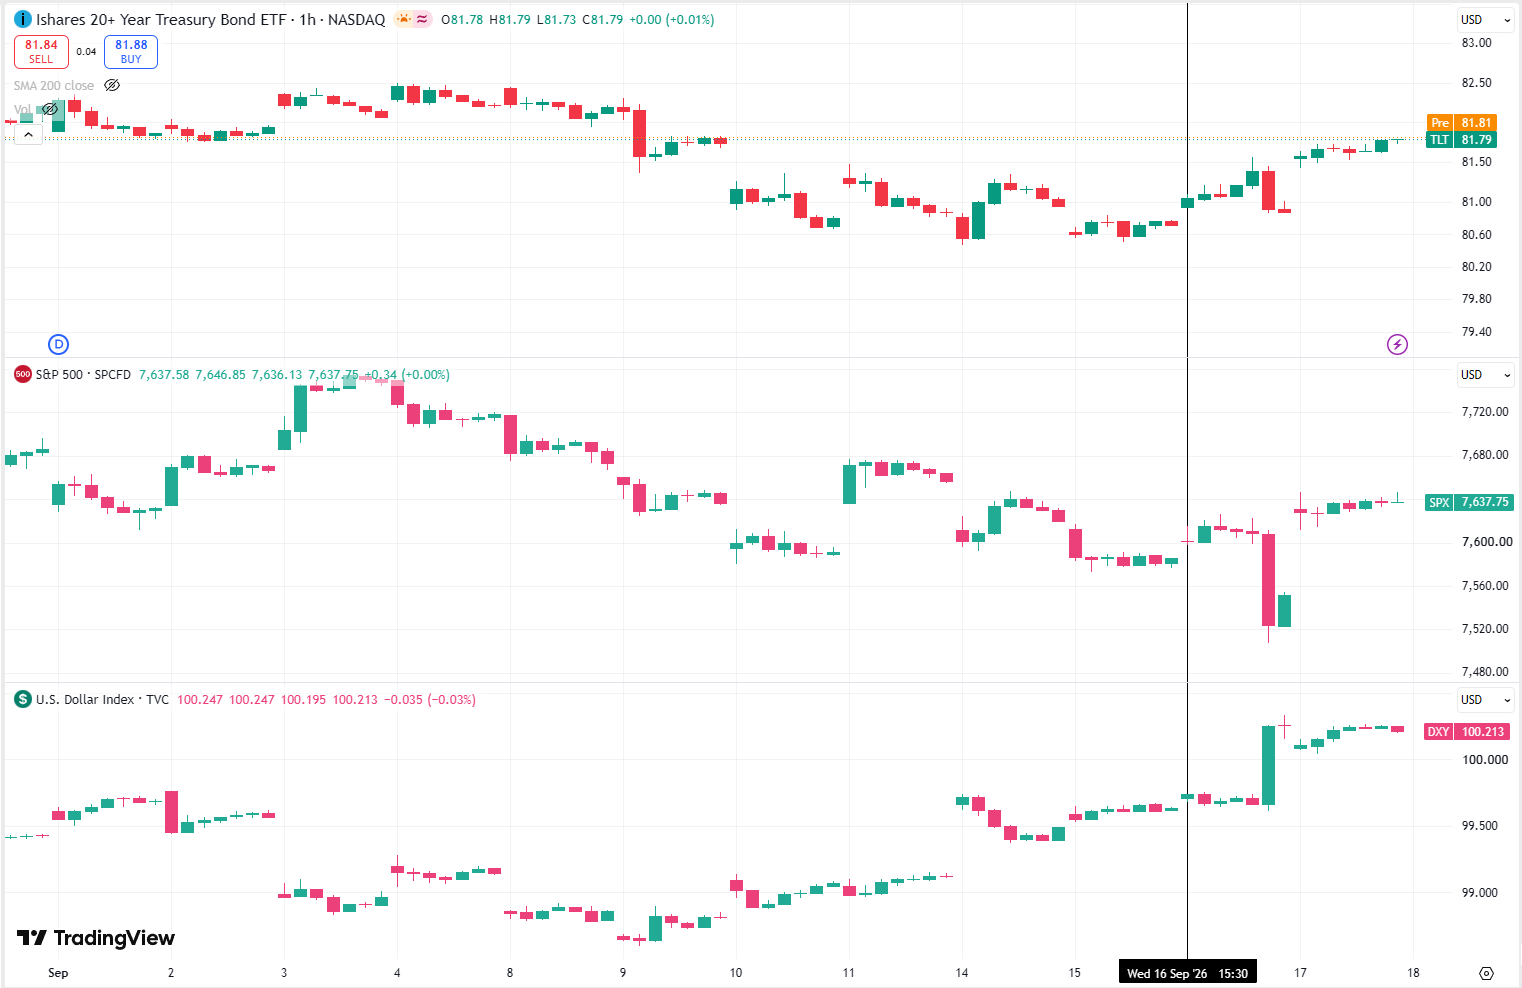
Renta fija de larga duración de momento recuperando tras el anuncio de la Reserva Federal.
Renta variable con caídas el mismo día del anuncio pero recuperando al día siguiente.
Índice dólar al alza incluso días antes del anuncio, porque el mercado ya descontaba la subida de tipos. Aún más subida tras el mensaje hawkish de Warsh.
🏛️ Mi apuesta por el bono >20 años
Recientemente he rotado parte de mi posición en el ETF AGAC (bonos gubernamentales y corporativos diversificados por países, divisas y duraciones, con duración media ~6 años) hacia 60 bonos americanos con vencimiento en el año 2053 (y como inversor con moneda base euro, esto implícitamente es una apuesta también por el dólar):
🏛️US-T Govt Bond 4.75 Nov15’53🏛️ 💵Dólar💵
Toca revisar y profundizar esta tesis tras la subida de tipos.
Pero antes quiero dejar algo claro.
A largo plazo, con un EE.UU. ultra endeudado, y una política fiscal que no parece tener intención de dejar de gastar e incrementar deuda, el escenario es impredecible y perfectamente podría haber una crisis total de confianza en EE.UU., en sus bonos y en sus dólares.
Mi apuesta por los bonos de larga duración es una apuesta táctica, a corto plazo, y por tanto he intentado recopilar argumentos a favor y en contra que respalden posibles movimientos de estos bonos y del dólar en el corto plazo.
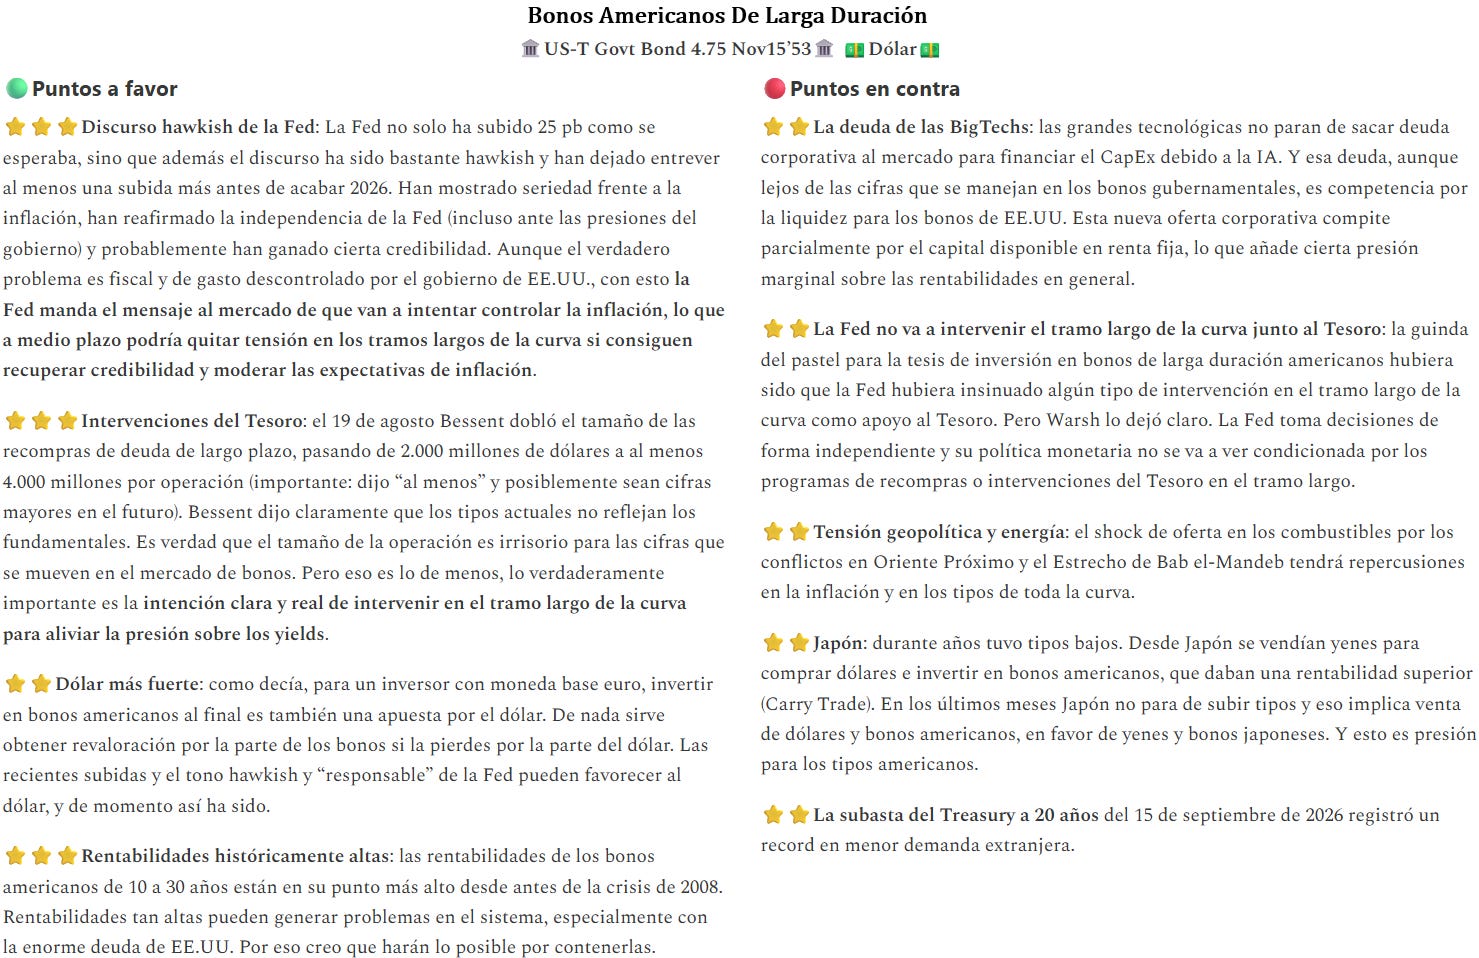
🟢Puntos a favor
⭐️⭐️⭐️Discurso hawkish de la Fed: La Fed no solo ha subido 25 pb como se esperaba, sino que además el discurso ha sido bastante hawkish y han dejado entrever al menos una subida más antes de acabar 2026. Han mostrado seriedad frente a la inflación, han reafirmado la independencia de la Fed (incluso ante las presiones del gobierno) y probablemente han ganado cierta credibilidad. Aunque el verdadero problema es fiscal y de gasto descontrolado por el gobierno de EE.UU., con esto la Fed manda el mensaje al mercado de que van a intentar controlar la inflación, lo que a medio plazo podría quitar tensión en los tramos largos de la curva si consiguen recuperar credibilidad y moderar las expectativas de inflación.
⭐️⭐️⭐️Intervenciones del Tesoro: el 19 de agosto Bessent dobló el tamaño de las recompras de deuda de largo plazo, pasando de 2.000 millones de dólares a al menos 4.000 millones por operación (importante: dijo “al menos” y posiblemente sean cifras mayores en el futuro). Bessent dijo claramente que los tipos actuales no reflejan los fundamentales. Es verdad que el tamaño de la operación es irrisorio para las cifras que se mueven en el mercado de bonos. Pero eso es lo de menos, lo verdaderamente importante es la intención clara y real de intervenir en el tramo largo de la curva para aliviar la presión sobre los yields.
⭐️⭐️Dólar más fuerte: como decía, para un inversor con moneda base euro, invertir en bonos americanos al final es también una apuesta por el dólar. De nada sirve obtener revaloración por la parte de los bonos si la pierdes por la parte del dólar. Las recientes subidas y el tono hawkish y “responsable” de la Fed pueden favorecer al dólar, y de momento así ha sido.
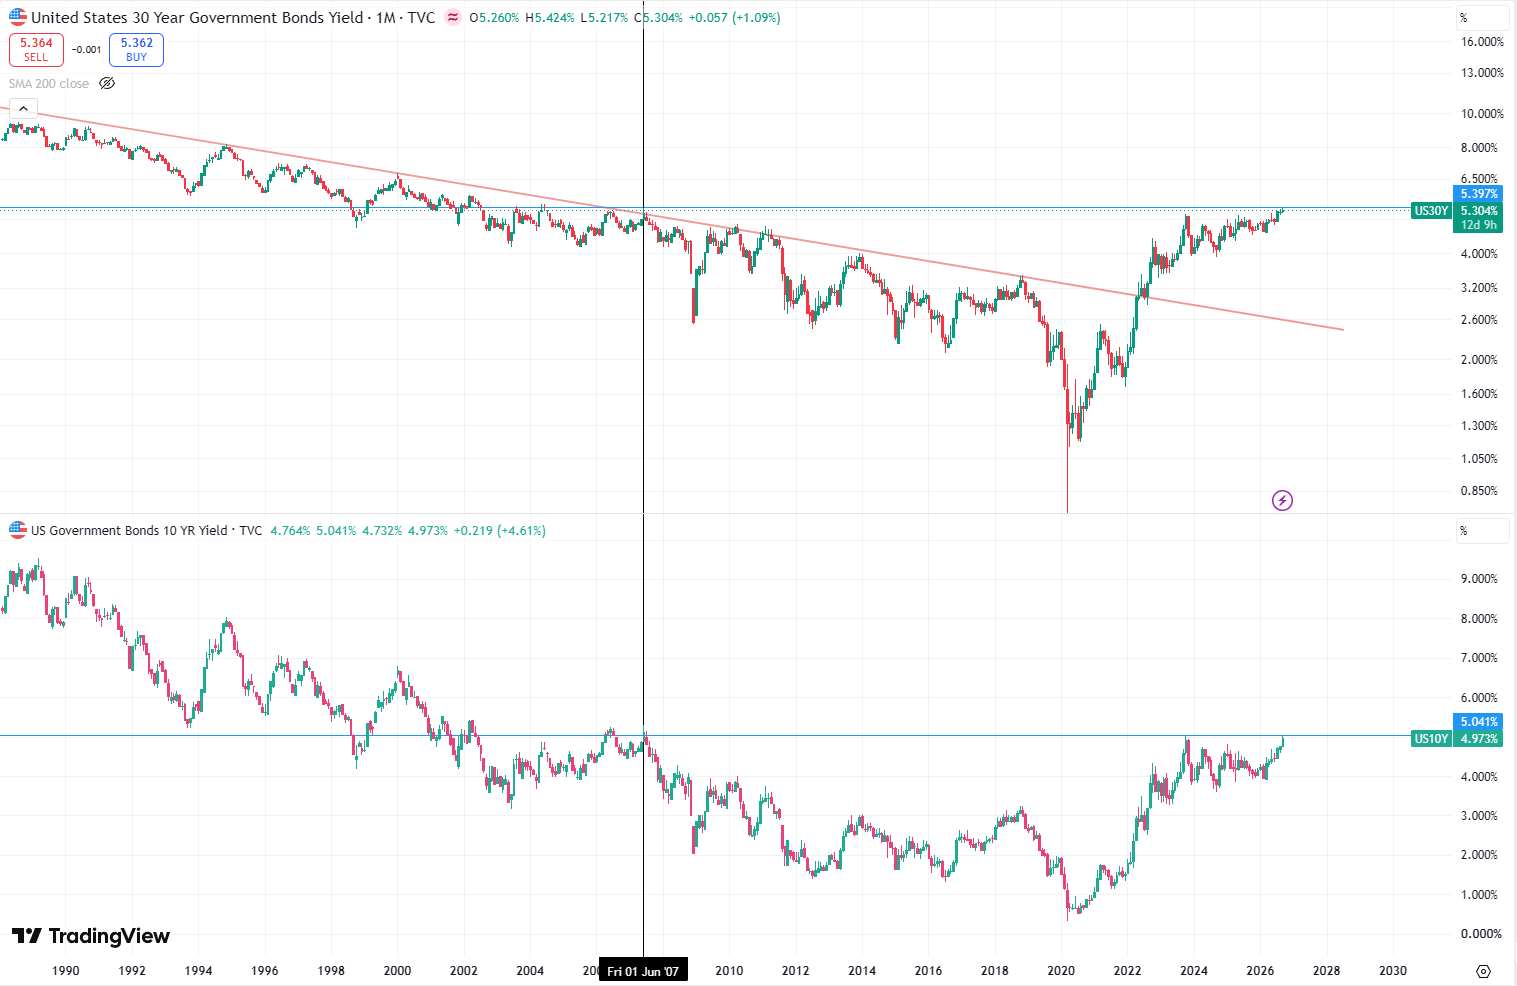
⭐️⭐️⭐️Rentabilidades históricamente altas: las rentabilidades de los bonos americanos de 10 a 30 años están en su punto más alto desde antes de la crisis de 2008. Rentabilidades tan altas pueden generar problemas en el sistema, especialmente con la enorme deuda de EE.UU. Por eso creo que harán lo posible por contenerlas.
🔴Puntos en contra
⭐️⭐️La deuda de las BigTechs: las grandes tecnológicas no paran de sacar deuda corporativa al mercado para financiar el CapEx debido a la IA. Y esa deuda, aunque lejos de las cifras que se manejan en los bonos gubernamentales, es competencia por la liquidez para los bonos de EE.UU. Esta nueva oferta corporativa compite parcialmente por el capital disponible en renta fija, lo que añade cierta presión marginal sobre las rentabilidades en general.
⭐️⭐️La Fed no va a intervenir el tramo largo de la curva junto al Tesoro: la guinda del pastel para la tesis de inversión en bonos de larga duración americanos hubiera sido que la Fed hubiera insinuado algún tipo de intervención en el tramo largo de la curva como apoyo al Tesoro. Pero Warsh lo dejó claro. La Fed toma decisiones de forma independiente y su política monetaria no se va a ver condicionada por los programas de recompras o intervenciones del Tesoro en el tramo largo.
⭐️⭐️Tensión geopolítica y energía: el shock de oferta en los combustibles por los conflictos en Oriente Próximo y el Estrecho de Bab el-Mandeb tendrá repercusiones en la inflación y en los tipos de toda la curva.
⭐️⭐️Japón: durante años tuvo tipos bajos. Desde Japón se vendían yenes para comprar dólares e invertir en bonos americanos, que daban una rentabilidad superior (Carry Trade). En los últimos meses Japón no para de subir tipos y eso implica venta de dólares y bonos americanos, en favor de yenes y bonos japoneses. Y esto es presión para los tipos americanos.
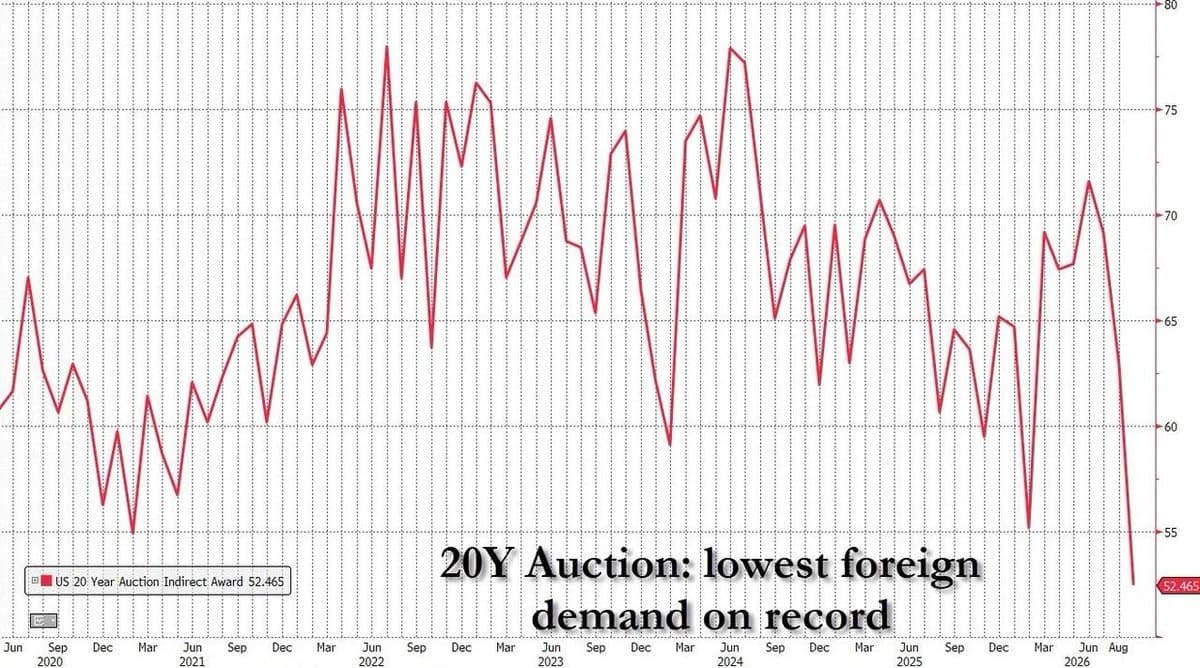
⭐️⭐️La subasta del Treasury a 20 años del 15 de septiembre de 2026 registró un record en menor demanda extranjera.
🛡️El plan B
A pesar de los muchos argumentos descritos arriba en contra de la subida de precio (o bajada de rentabilidades) de los bonos de larga duración americanos, para mí el argumento de una Fed más dura contra la inflación y sobre todo un Tesoro interviniendo la curva en el tramo largo, son razones de peso para pensar que, a corto plazo, los bonos a >20 años deberían bajar rentabilidades y revalorizarse. Repito, a corto plazo.
Y por esta razón mantengo mi inversión en 60 bonos US-T Govt Bond 4.75 Nov15’53.
Pero siempre hay que tener un plan B.
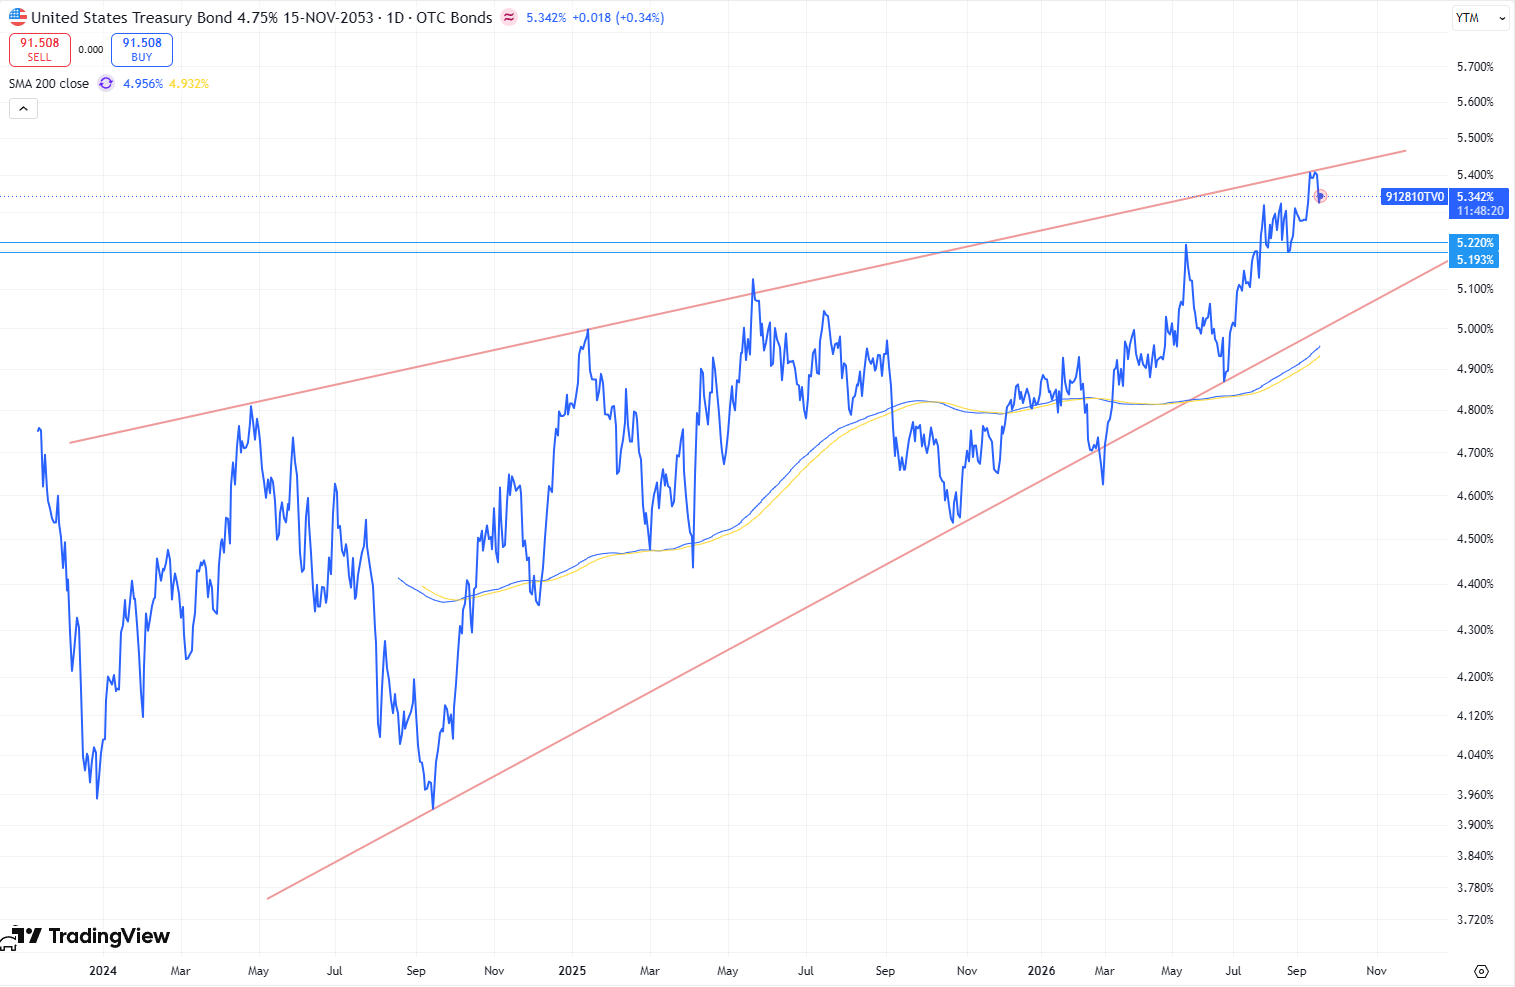
El plan B obvio es vender los bonos si vuelven a romper nuevas resistencias en sus rentabilidades que indiquen que pueden irse a tipos del 6% o superiores. Y asumir pérdidas.
El otro plan B es mantener los bonos.
Compré estos bonos cuando tenían una rentabilidad anual de casi el 5,3%. No es una mala rentabilidad. Por lo que mantener los bonos en cartera y cobrar los cupones no parece una idea horrible. Además tanto los bonos como el propio dólar suelen ser refugio en recesiones o crashes inesperados del mercado. Por lo que seguirían cumpliendo su función de paracaídas en la cartera.
☠️Sin embargo, el mayor peligro es que EE.UU. pierda toda credibilidad debido a su política fiscal, su enorme deuda y su gasto descontrolado.
En tal caso, bonos y dólares caerían a la par, y sería un golpe duro para un inversor en euros que los mantuviera en cartera. Porque además probablemente permitirían una inflación más elevada para poder reducir esa enorme deuda a través precisamente de esa inflación.☠️
Conclusión
En este post, además de repasar el comunicado de la Fed en la subida de tipos y el discurso de Warsh, he intentado dar varios argumentos en favor y en contra de una posible bajada en rentabilidades (y por tanto una revalorización) en los bonos de larga duración americanos.
He explicado mi tesis de inversión en estos bonos.
A pesar de estar hablando de bonos, un activo tradicionalmente considerado defensivo, en el contexto actual no deja de ser una jugada con cierto riesgo.
Tanto si mi tesis es correcta como si no, al menos he intentado dar todos los argumentos a mi alcance para que cada uno pueda formarse una opinión propia. Porque como siempre, nada de lo dicho aquí supone ningún tipo de consejo de inversión.
Dentro del mundo de la inversión, los bonos no son precisamente el activo más “cool”. Siempre tiene más gancho hablar de Bitcoin, SpaceX o la IA. Pero la verdad es que en muchos casos los bonos definen más el comportamiento de muchos activos que los fundamentales de los propios activos. En mi opinión, entender el mercado de bonos, es imprescindible para cualquier inversor.
Espero que hayáis disfrutado del post y nos vemos en el próximo.
Saludos.