

En el anterior post de Poetic Street ya repasé algunos argumentos de la narrativa actual contra Microsoft:
CapEx desbocado por la inversión en centros de datos para la IA
Dependencia de OpenAI
SaaSmageddon
Y ya di mi opinión contra esta narrativa negativa, al menos en lo que se refiere a la dependencia de OpenAI y el SaaSmageddon. Si te interesó aquel artículo, no dudes en suscribirte para recibir más contenido similar.
En este post voy a ser más conciso y directo, e intentaré dar mi punto de vista sobre el problema del CapEx, que afecta no solo a Microsoft, sino a todos los hiperescaladores.
Valor Intrínseco de Microsoft
Antes de empezar, que quede claro, como siempre, que nada de esto es consejo de inversión, que puedo haber metido la pata hasta el fondo con los cálculos que voy a poner a continuación y, en resumen, que te imagines que soy un loco que pasa por la calle gritando cosas irracionales sobre bolsa y economía; que desconfíes de todo lo que leas y que hagas tu propio análisis o, al menos, contrastes el mío y me pongas la cara colorada en los comentarios si es necesario.
Dicho esto, vamos directos al ladrillazo y vamos a tomar algunos datos financieros anuales de Microsoft desde 2019 hasta 2025:
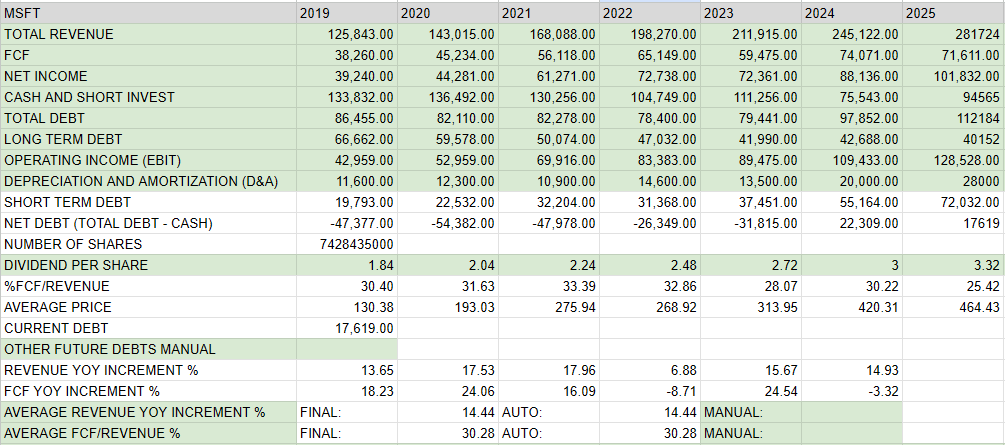
Como vemos en la captura, mi hoja de Google Sheets calcula el crecimiento medio anual del Revenue y el margen medio de conversión de Revenue a Free Cash Flow (FCF) en base a los datos históricos desde 2019 hasta 2025:
Crecimiento medio anual del Revenue: 14,44%
Margen medio de conversión Revenue a FCF: 30,28%
Si realizamos un descuento de flujos de caja con estos parámetros, un WACC del 8% y una tasa de crecimiento perpetuo del 3%, obtenemos un valor intrínseco de 382 dólares:
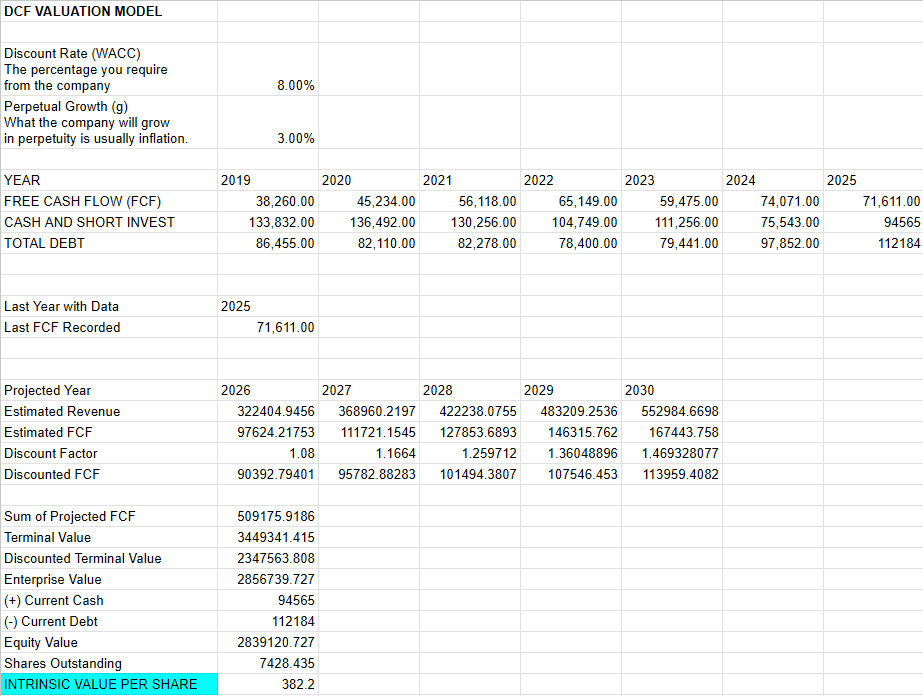
Está cerca del precio actual de la acción de Microsoft en el momento de escribir este post.
¿Y qué pasa con las toneladas de CapEx?
La estimación anterior suena muy bonita si Microsoft siguiera siendo una empresa Asset-Light que gasta poco y gana mucho.
Pero mantenerse en la carrera por la IA, con toda esa inversión en centros de datos y todas esas tarjetas gráficas friéndose cada vez que alguien le pregunta el horóscopo a ChatGPT por la mañana, cambia completamente el escenario.
Microsoft ya ha anunciado de forma oficial que estiman un gasto en CapEx de 190000 millones de dólares en 2026.
Aquí se abren varios escenarios futuros.
A) Escenario “Guay”: CapEx se estabiliza, ingresos se disparan
Satya Nadella defiende que el ritmo actual de CapEx se debe a que están construyendo los cimientos del nuevo stack tecnológico y que, a partir de 2027, a medida que la oferta de chips y componentes se estabilice, la presión sobre el CapEx cederá.
Además, las inversiones actuales en centros de datos no tardarán en generar ingresos. El consenso de analistas espera que para 2027 el CapEx empiece a estabilizarse en torno a los 130000 millones de dólares anuales, mientras que el flujo de caja operativo explotará al alza a medida que Azure (que crece al 40%) y las licencias de Copilot maduren y escalen en márgenes.
En este escenario, el FCF rebotaría con fuerza en 2027 y 2028.
B) Escenario “La Hemos Cagado”: CapEx incontrolable
Un edificio o una red eléctrica se deprecian en 20 o 30 años, pero los servidores de IA y los clusters de GPUs se quedan obsoletos en apenas 3 a 6 años debido al avance de los nuevos modelos.
Si en 2027 o 2028 Microsoft se ve obligada a sustituir de golpe los chips actuales por las siguientes generaciones para no perder cuota frente a Google o AWS, el CapEx no bajará.
Si el CapEx se mantiene estructuralmente por encima de los 150000 millones anuales y la demanda de servicios de IA no escala al mismo ritmo, los márgenes operativos (que ya estiman que bajarán al 44% el próximo trimestre) y el retorno sobre el capital invertido (ROIC) se resentirán de forma permanente.
Y aquí está la clave: no todo CapEx destruye valor. Si estas inversiones generan suficiente demanda futura y se monetizan adecuadamente, pueden resultar extraordinariamente rentables. El problema aparece cuando la inversión crece más rápido que la capacidad de generar retornos sobre ella.
C) Escenario “La Hemos Cagado Mucho”
En este escenario aprovecharíamos la capacidad de computación de los cerebros de un montón de humanos conectados a una matriz inmensa de procesamiento, reduciendo el gasto en CapEx enormemente... ¡Perdón! ¡Ya paro! Seamos serios, que nos jugamos la pasta.
Valor Intrínseco para Posibles Escenarios Futuros
Seguramente hay maneras mucho más avanzadas de estimar el valor intrínseco de Microsoft, incluyendo cifras exactas de estimaciones de CapEx futuro y utilizando métodos mucho más complejos.
Pero entender cómo está cambiando la empresa y poder realizar descuentos de flujo de caja con distintos parámetros para diferentes escenarios futuros probablemente ya nos da una ventaja sobre una buena parte de los inversores del mercado.
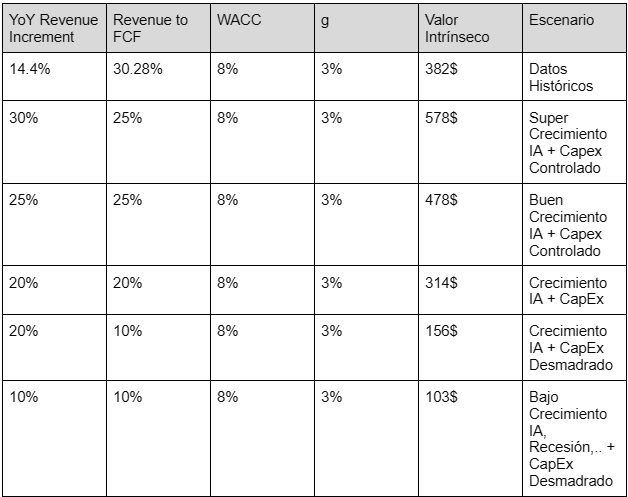
He utilizado mi hoja de cálculo jugando con diferentes valores de “Crecimiento medio anual del Revenue” y “Margen medio de conversión Revenue a FCF”.
Básicamente, jugando con el crecimiento medio anual del Revenue podemos estimar si la empresa incrementará o no sus ganancias gracias a la IA. Y con el margen medio de conversión Revenue a FCF podemos estimar si el CapEx se va de madre o no.
Además, conviene distinguir entre dos tipos de CapEx. Por un lado está el CapEx defensivo, destinado a mantener la competitividad frente a Google, Amazon o futuros competidores. Por otro lado está el CapEx ofensivo, cuyo objetivo es capturar una parte significativa del crecimiento futuro de la IA.
El primero puede verse como un coste necesario para no quedarse atrás. El segundo puede convertirse en una enorme fuente de creación de valor si la demanda termina justificando las inversiones actuales.
En la siguiente tabla se muestra el valor intrínseco para distintos escenarios:
La Bola de Cristal y Conclusión
Podemos leer cientos de artículos sobre IA, comparativas, pronósticos, expertos, etc. Pero la realidad es que hay momentos en los que la incertidumbre es inevitable.
Lo ideal sería encontrar buenas empresas, baratas y sin incertidumbre. Pero eso no suele pasar.
Si ahora encontramos Microsoft a los 385$ en los que cotiza en el momento de escribir este post, se debe precisamente a esta incertidumbre, a no saber qué parámetros utilizar para nuestros modelos y nuestros cálculos.
Mi humilde opinión, como inversor mediocre y como informático un poco menos mediocre, es que la IA es lo más “mágico” que se ha hecho, al menos en el campo de la informática, hasta el momento.
Internet fue brutal, pero no es tan difícil comprender su funcionamiento: no parece tan “por arte de magia”. La Blockchain es una genialidad, pero es relativamente fácil de entender. Los algoritmos para recrear mundos 3D en videojuegos, los virus informáticos y las herramientas para combatirlos...
Hay cientos de grandes invenciones en el mundo de la informática, pero jamás pensé que vería algo como la IA actual.
Creo que la carrera por la IA depende principalmente de dos cosas: capacidad de procesamiento y datos para entrenarla (y seguramente también regulación por parte de los gobiernos).
En mi opinión, va a ser muy difícil para nuevos jugadores competir en el campo de los centros de datos, y eso ofrece una gran barrera de entrada.
Pero además, pocas empresas tienen la cantidad de datos acumulados durante décadas como la tienen Google, Microsoft o Meta; y, sobre todo, la capacidad de ampliar esa cantidad de datos día tras día para entrenar la IA casi en tiempo real.
Y por otra parte, no sé vosotros, pero yo me declaro IA-dependiente absoluto, como en el pasado lo era de Google Search.
Y creo que llegará un momento en el que la IA sea tan necesaria para la humanidad como lo son el agua o la electricidad. Hasta el punto de que las empresas que se hagan un hueco en el sector llegarán a convertirse en una especie de utilities de los datos, y sus ingresos serán ultra predecibles y seguros.
Con todo esto sobre la mesa, en Poetic Street Capital tenemos una posición en Microsoft (exactamente el 5% de la cartera) a un precio medio de compra de 400$.
Y seguiremos ampliando si el precio sigue cayendo.
Porque creemos firmemente que el uso de la IA tendrá un crecimiento exponencial y que Microsoft será capaz, de una manera u otra, de generar retornos atractivos sobre las enormes inversiones que está realizando hoy.
Ya sea mediante mejoras en hardware, eficiencia energética, nuevos modelos de negocio o economías de escala, creemos que una parte significativa del CapEx actual terminará convirtiéndose en capacidad productiva altamente rentable.
Como siempre, nada de esto es consejo de inversión. Puedo estar equivocado de principio a fin, desde los cálculos realizados para obtener el valor intrínseco hasta todo el resto de la tesis.
Debéis hacer vuestro propio análisis y tomar vuestra propia decisión.
Si os ha gustado el artículo y os ha aportado valor, suscribíos para que os lleguen futuros artículos directamente a vuestro correo electrónico.
Y, por supuesto, cualquier comentario o corrección es bienvenido.
Se aceptan trolls y haters de todos los colores.
¡Saludos y un fuerte abrazo!