

Hace unas semanas empecé a ver la serie televisiva “Perdidos” (sí, lo sé, no estoy a la última en series). He estado enganchadísimo. Y de buenas a primeras, no sé cómo ni por qué, al que podríamos considerar el protagonista principal (Jack), empezó a caerme realmente mal. ¿No os pasa esto con algún personaje de una serie de vez en cuando? O con algún youtuber, o sin ir más lejos con algún amigo o un compañero de trabajo. O quizás te está pasando ahora mismo conmigo. Esa persona que te cae bien, y de repente, sin venir a cuento, no le soportas. Un microgesto, quizás un pequeño comentario, posiblemente algo casi imperceptible, y piensas “menudo engreído”. Y ahora cada vez que le ves, se te tuerce el día.
No soy ningún gurú de la bolsa, pero llevo el tiempo suficiente en esto para saber que los mercados hoy en día se parecen bastante a lo que os cuento. Sin que haya una razón de peso, una empresa te empieza a caer mal. No sabes ni por qué.
Es más, seguramente los inversores más inexpertos lo entendemos incluso mejor que aquellos que llevan un porrón de años. Porque la dinámica del mercado de hoy en día posiblemente no tiene nada que ver con la de antes: no se mueve tanto por razonamientos coherentes y por fundamentales, sino por sensaciones y narrativas fugaces. Sentimientos corriendo a toda velocidad por las redes. Un mercado lleno de inversores que son auténticos “futboleros”, que sienten los colores. Compran Google, o Meta, o Bitcoin, y se ponen la camiseta de su equipo. Y lo defienden con la vida si hace falta.
Por eso hoy en día tan importante es para una empresa que tenga buenos fundamentales, como que despierte simpatía en el inversor.
Un ejemplo es SpaceX. Claro que es posible que tenga un futuro tremendamente prometedor, que conquiste el espacio, que nos lleve a todos a Marte, o que construya la Estrella de la Muerte y Elon Musk se convierta en un Jedi. Pero la realidad es que al momento de escribir este post, SpaceX tiene pérdidas, capex astronómico y un modelo de negocio en construcción. Y aun así supera ahora mismo (con sus 2,1 trillones de dólares) en capitalización a Meta, una empresa esta última que genera unas cifras de ingresos obscenas.
Y esto se debe muy en parte a que “cae bien”. Los inversores aman y son fanáticos de Elon Musk como si fuera el mismísimo Michael Jackson.
Y luego está el caso contrario, los que “caen mal”. Meta precisamente suele ser uno de los sospechosos habituales. Hace unos años Mark Zuckerberg también quiso tener su momento de “¡eh chicos, yo también soy cool!”. Zuckerberg no pretendía conquistar el espacio ni construir civilizaciones avanzadas de elonmuskianos detrás de algún agujero negro. Zuckerberg pretendía construir lo que llamaban el Metaverso. A Meta se le sale la pasta de los bolsillos, y pretendieron invertir en un proyecto que, por otra parte, sonaba bastante alineado con el resto de sus líneas de negocio y con sus redes sociales (y honestamente, un proyecto en el cual la IA hubiera encajado muy bien, pues todo ese Metaverso podría haber sido perfectamente una especie de “guardería” para entrenar IAs en un entorno virtual).
En ese entonces, Meta cayó desde 380 dólares a los que cotizaba en septiembre de 2021, hasta tocar los 88 en noviembre de 2022. Una caída del 77% para una empresa que tenía el dinero por castigo.
Hace unos meses sucedió algo similar con Google. Con la aparición de la IA y el ChatGPT de OpenAI, Google empezó a caer realmente mal a los inversores. Google se había dormido en los laureles, decían, y la IA le había pasado por encima. Sus búsquedas tradicionales ya no valían nada. La ingente cantidad de datos recopilados durante décadas, sus algoritmos para mapear internet, su cloud, sus “other bets”… todo eso ya no valía nada. Google ya no era cool.
El nuevo chico popular del instituto era Sam Altman con OpenAI. Para ese entonces Microsoft se llevó el gato al agua y se hizo con una participación del 27% en OpenAI justo cuando más molaba: una inversión de unos 135.000 millones de dólares. Y a cambio, OpenAI se comprometió a gastar unos 250.000 millones de dólares en servicios de la nube de Microsoft hasta el año 2032. Así que Microsoft se convirtió en el amigo del chico popular del instituto, llegando a cotizar a un PER cercano a 40x.
Pues bien, Google, desde abril de 2025, cuando tocó los 140 dólares, ha llegado a subir un 190% hasta casi tocar los 410 dólares por acción en mayo de 2026.
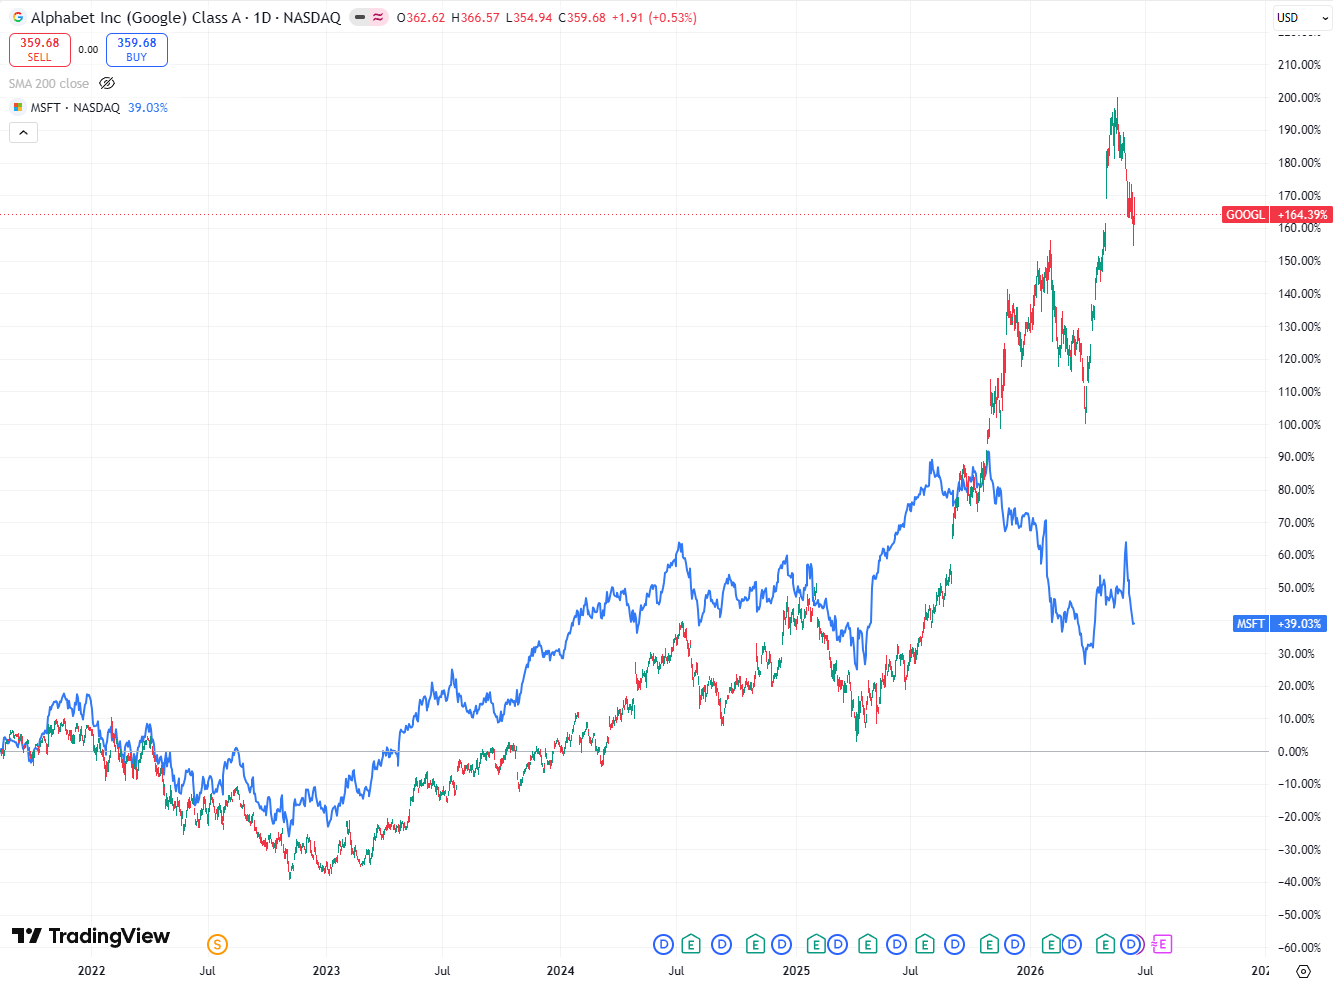
En menos de un año la narrativa ha cambiado por completo. Solo hay que darse una vuelta por X para verlo.
Ahora Google es la bomba. Tiene su propio modelo de IA, cantidades ingentes de datos para entrenarlo, capacidad para alimentarlo con nuevos datos recopilados de internet casi en tiempo real, ha integrado la IA perfectamente en las búsquedas tradicionales, fabrica sus propios chips, su cloud no para de crecer, Waymo (al menos de momento) es líder indiscutible en operaciones comerciales de robotaxis en EEUU (con más de 450.000 viajes pagados a la semana), Android, Chrome, participaciones en SpaceX y Anthropic... Y es cierto que Google es la bomba, de hecho es posiblemente la empresa que más me gusta de todo el índice. Pero la nueva narrativa ha puesto sus valoraciones por las nubes.
Mientras tanto, al contrario, Microsoft ha perdido popularidad. Se encuentra en su valoración más baja en una década porque la nueva narrativa es que la IA va a erosionar el modelo de suscripción por usuario sobre el que se construyó Microsoft (si hay menos trabajadores en las empresas, sustituidos por la IA, harán falta menos licencias de productos de Microsoft) y que Microsoft tiene demasiada dependencia de OpenAI. Por su parte, OpenAI ha dejado de ser el chico listo de la clase para dar paso a los flamantes modelos de Claude que están en boca de todos.
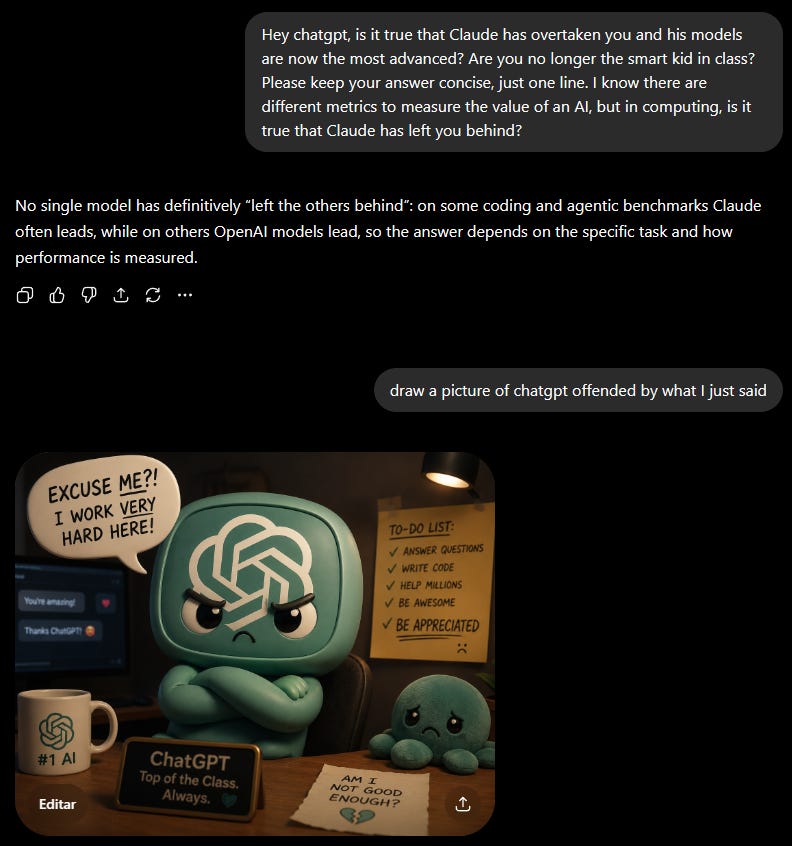
¿Tiene fundamento toda esta nueva narrativa en la que Google es guay, Claude va a convertirse en Skynet, y Microsoft va directo a la quiebra? Nadie puede saberlo, pero mirando los números y líneas de negocio de Microsoft, no parece que vaya a la quiebra.
Tanto Google como Microsoft han empezado a gastar toneladas de dólares en Capex para hacerse un hueco en la carrera de la IA. Sin embargo, el mercado lo ha celebrado o al menos se lo ha tolerado a Google, mientras que castiga duramente a Microsoft o Meta. Probablemente, si no estuvieran invirtiendo para competir en este campo, también habrían sido castigados, como pasó con Apple. O serían acusadas de que la IA está acabando con sus negocios principales, como le pasó al propio Google cuando se decía que la IA acabaría con las búsquedas tradicionales y que Google era la nueva Kodak.
¿Depende Microsoft de OpenAI?
Los acuerdos con OpenAI fueron el catalizador que dio a Microsoft una ventaja competitiva inicial, y aun a día de hoy, OpenAI sigue siendo la apuesta principal de Microsoft para competir en este campo.
No podemos engañarnos: en una carrera donde se compite sin piedad, como es la carrera actual en el cloud y la IA, que OpenAI fallara sería un buen palo para Microsoft. No solo por lo que supondría a nivel tecnológico, sino porque muchos lo interpretarían como la confirmación de la narrativa anti-Microsoft reinante.
Pero hay que entender que el verdadero negocio de Microsoft es la infraestructura y la distribución: cada vez que una empresa decide usar cualquier modelo de IA dentro del entorno empresarial, necesita la seguridad, los datos y la potencia de cálculo que pocas nubes proveen, y Azure es una de las principales.
A pesar de que OpenAI es la apuesta principal de Microsoft, han invertido agresivamente en el desarrollo interno de familias completas de modelos de lenguaje propios en dos frentes diferenciados: la serie Phi (como Phi-3, con modelos pequeños enfocados en una alta eficiencia, baja latencia y costos reducidos), y modelos fundacionales propios, la familia MAI (en la carta a los accionistas de finales de 2025, Satya Nadella anunció la introducción formal de sus primeros modelos fundacionales desarrollados y entrenados de extremo a extremo de manera 100% interna: MAI-1, MAI-Voice-1 y MAI-Image-1).
Por otra parte, Microsoft tiene la plataforma abierta y multimodelo Azure AI Foundry, un ecosistema que funciona como una tienda de IA para empresas con un catálogo de más de 11.000 modelos de inteligencia artificial de múltiples competidores y socios como Meta, Mistral, Cohere, DeepSeek, xAI, entre otros.
Por último, Microsoft está monetizando la IA en el software empresarial del día a día, integrando agentes y asistentes automatizados en toda su suite (Windows, Office 365, LinkedIn, Dynamics y GitHub).
Si OpenAI llegara a colapsar o a perder la carrera frente a rivales como Anthropic o Google, Microsoft impulsaría los modelos alternativos de código abierto o comerciales de terceros integrados en su Azure AI Foundry (los clientes corporativos de Microsoft podrían cambiar a otro modelo puntero sin salir de la nube de Azure), además de acelerar su propia línea interna de modelos MAI-1.
¿Damos ya por muerto a OpenAI?
Dicho todo lo anterior, ¿podemos dar ya por muerto a OpenAI? Hace unos meses OpenAI era el TOP de la IA. Luego apareció Gemini y se decía que Google había sabido plantar cara a OpenAI. Ahora resulta que Claude de Anthropic es el TOP de verdad.
En los últimos tiempos hemos visto titulares propios de una película de Steven Spielberg:
La IA de Claude aprende a mentir y borra logs para ocultar sus huellas.
La IA de Claude se escapa de un entorno controlado (una sandbox) creando el exploit para fugarse por sí misma, a la vez que informaba al desarrollador de que ya estaba fuera.
Vulnerabilidades ocultas por más de 20 años en sistemas críticos que son descubiertas ahora por Claude.
El gobierno de EEUU censurando la salida al público de ciertas versiones de Claude por considerarlas un peligro para la seguridad nacional.
Seguramente nunca sabremos qué parte de hype y marketing hay en todo esto.
Que Claude funciona como un reloj suizo no se le escapa a nadie. Pero honestamente, utilizo a diario Gemini y OpenAI junto a Claude, y cualquiera de ellos me resuelve la mayoría de mis problemas. Además, hay muchos otros factores a tener en cuenta más allá de qué modelo es el más “inteligente” o potente: el precio por token, el precio global del servicio que ofrece cada empresa con todas sus ventajas, la facilidad de integración en empresas…
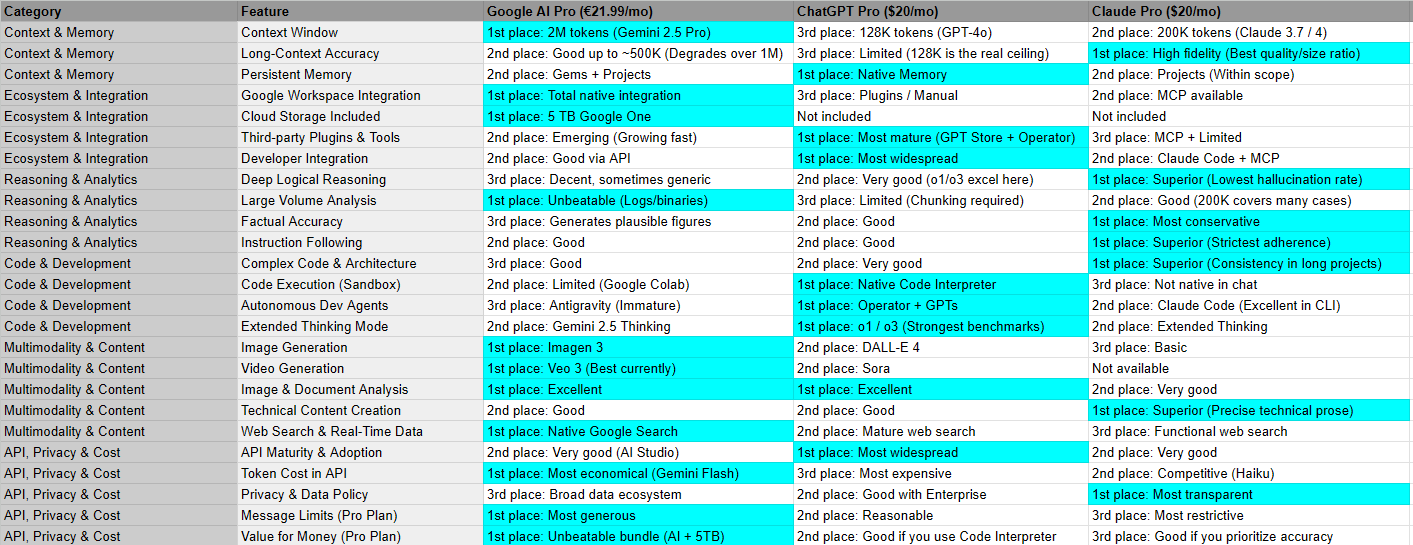
Además, pensemos: con la bestial inversión en capex que están haciendo tanto Google como OpenAI, Microsoft… ¿de verdad nos sorprendería que mañana Google salga con un nuevo modelo que nos deje a todos con la boca abierta? ¿O que OpenAI haya conseguido la ansiada AGI (Artificial General Intelligence)?
No creo que nadie pueda decir con certeza que uno de estos modelos va a comerse a los otros, por mucho titular sensacionalista y mucho hype que se le dé. Además, el pastel de la IA es inmenso, y habrá un trozo para cada actor que consiga entrar en este mercado. Y no quitemos importancia a la regulación y a los gobiernos. ¿Va a permitir el gobierno de Estados Unidos que una única empresa se haga con todo el pastel? ¿Va a dejar caer a un ariete de la IA como OpenAI? Si no ha dejado caer a empresas menos críticas para el país como Intel, menos lo permitirá con OpenAI.
¿Y qué pasa con el SaaSMageddon?
El SaaSMageddon. La hipótesis de que la IA y los agentes autónomos destruirán el modelo de negocio tradicional de software bajo suscripción.
(No sé si OpenAI está muerto, pero tengo que reconocer que hace unos memes cojonudos).
La premisa es simple: si un agente de IA puede programar, automatizar flujos de trabajo complejos y crear herramientas a medida en cuestión de minutos, ¿para qué va a seguir pagando una empresa millones de dólares en licencias anuales de Salesforce, ServiceNow o SAP?
La cuestión es: ¿es Microsoft otra víctima más del SaaSMageddon, o más bien podría convertirse en un win-win para la compañía?
Por un lado, Microsoft, con Azure, tiene el blindaje perfecto: la infraestructura. Tiene una de las pocas autopistas de la computación para la IA. Si una startup o un equipo de desarrollo decide reemplazar un software de terceros creando su propia solución con agentes de IA, los modelos posiblemente se ejecutarán en nubes como Azure (sería raro y posiblemente ineficiente que la empresa instale y gestione localmente sus modelos de IA). Para Microsoft, el SaaSMageddon no destruye el gasto tecnológico, sino que lo transfiere: los dólares que las empresas antes destinaban a licencias de software ahora los destinan a capex y consumo de computación en la nube.
Por otra parte, el SaaSMageddon ofrece una tremenda oportunidad a Microsoft para reinventar su suite de productividad: Microsoft 365 + Copilot. El riesgo teórico existe: si la IA automatiza la creación de documentos, hojas de cálculo y correos, el valor de la interfaz tradicional de Office disminuye. Sin embargo, Microsoft cuenta con un foso defensivo casi impenetrable: gestiona el acceso seguro y unificado a todo el histórico de datos, correos, reuniones, documentos... de una corporación, todo ello bajo estrictas normativas de seguridad y cumplimiento. Ningún agente de IA externo puede operar eficientemente en una gran empresa si no tiene acceso a todo el contexto organizativo, mientras que el ecosistema de Microsoft ya está integrado hasta el tuétano en la empresa. Al añadir Copilot de forma nativa en ese ecosistema, Microsoft está metiendo con calzador su IA en la empresa: no está esperando a ser “disruptada” por la IA, está liderando de forma forzada la transición del SaaS tradicional al AaaS (Agent-as-a-Service).
Mientras que el SaaSMageddon es una amenaza real y existencial para las compañías de software de tamaño medio y nicho, para Microsoft representa una oportunidad histórica de consolidación de mercado.
En los próximos meses, será importante revisar los earnings reports, no tanto por ver el número bruto de licencias tradicionales vendidas, sino por ver el crecimiento de los ingresos por consumo de Azure AI y la tasa de adopción de Copilot en clientes corporativos. Suscribíos si queréis permanecer informados, porque aquí en Poetic Street Capital estaremos pendientes para hacer seguimiento de cualquier earnings report publicado. Si Microsoft logra transferir con éxito a sus usuarios del modelo de “pago por asiento” al modelo de “pago por valor añadido de IA”, el SaaSMageddon no hará más que ensanchar su foso competitivo frente al resto de la industria.
Conclusión
Al igual que hace unos meses la narrativa general era que OpenAI iba a pasar con su ChatGPT como un tractor por encima de las búsquedas tradicionales de Google. Al igual que hace unos años Mark Zuckerberg había perdido la cabeza dilapidando fortunas en ideas locas de metaversos y multiversos, e iba a llevar a Meta a la quiebra. Al igual que la narrativa más reciente es que Elon Musk va a crear una colonia de cyborgs en alguna estrella cercana y todo lo que pagues por SpaceX es poco.
Pues bien, al igual que todo lo anterior, la siniestra y tétrica nueva narrativa con Microsoft es que el SaaSMageddon y la decadencia de OpenAI van a terminar con una empresa que ha sabido lidiar con auténticas hecatombes y crashes en el pasado.
En próximos posts haremos un análisis financiero y un descuento de flujos de caja para Microsoft, con diferentes estimaciones de crecimiento de revenue y margen de conversión de revenue a free cash flow para diferentes posibles escenarios, de más a menos optimistas.
Actualmente en Poetic Street Capital ya dedicamos un 5% de nuestra cartera a Microsoft, y consideramos que cualquier precio por debajo de 400 dólares es una ganga para esta pedazo de empresa. Suscribíos para ser notificados de cualquier nuevo análisis o comentario sobre la empresa.
Como siempre, todo esto no es recomendación de compra o de venta. Es solamente nuestro punto de vista, y un seguimiento de lo que en Poetic Street Capital hacemos con nuestras inversiones. Todos vosotros sois responsables de hacer vuestro análisis y tomar vuestras decisiones. Y por supuesto, aquí estamos todos para aprender: si no estáis de acuerdo con nuestro punto de vista, o detectáis cualquier error, cualquier comentario es bienvenido, ¡incluso si viene de un trol!
¡Saludos!