

He decidido comenzar una serie de artículos sobre la empresa Brookfield en la que he empezado a invertir recientemente.
A priori invertir en Brookfield parece una inversión en infraestructuras, inmobiliario y gestión de activos. Pero nos quedaríamos muy cortos si lo dejamos ahí. El ecosistema de Brookfield Corporation reúne gestión de activos, seguros, infraestructuras, energía, private equity y real estate. Y sobretodo, grandes sinergias entre sus bloques y una gran capacidad para reasignar capital de forma inteligente entre sus negocios.
Brookfield es un conglomerado grande y complicado. Tiene muchas filiales cada una de ellas con sus propios segmentos, sub-segmentos y activos que gestiona. La única forma de entender y valorar correctamente este titán, al igual que ocurría con Berkshire Hathaway, es entender y valorar cada parte por separado.
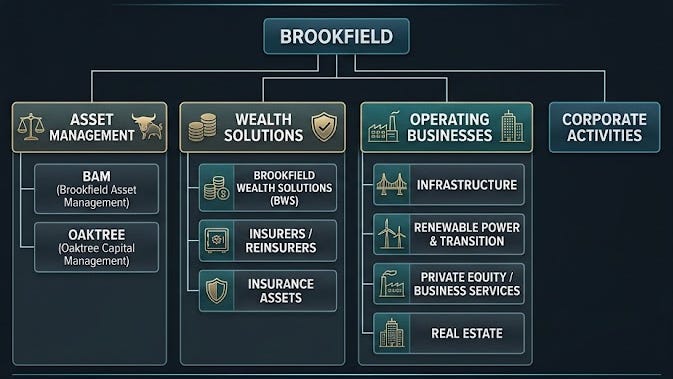
Antes de intentar valorar las acciones de Brookfield, necesitamos entender qué es lo que estamos comprando. Y eso es precisamente lo que pretendo en este primer artículo de la serie. Creo que la mejor manera de organizar el artículo es siguiendo un formato tipo esquema (Brookfield → Bloques → Subbloques → Activos) donde intentaré desglosar todos los componentes de la empresa.
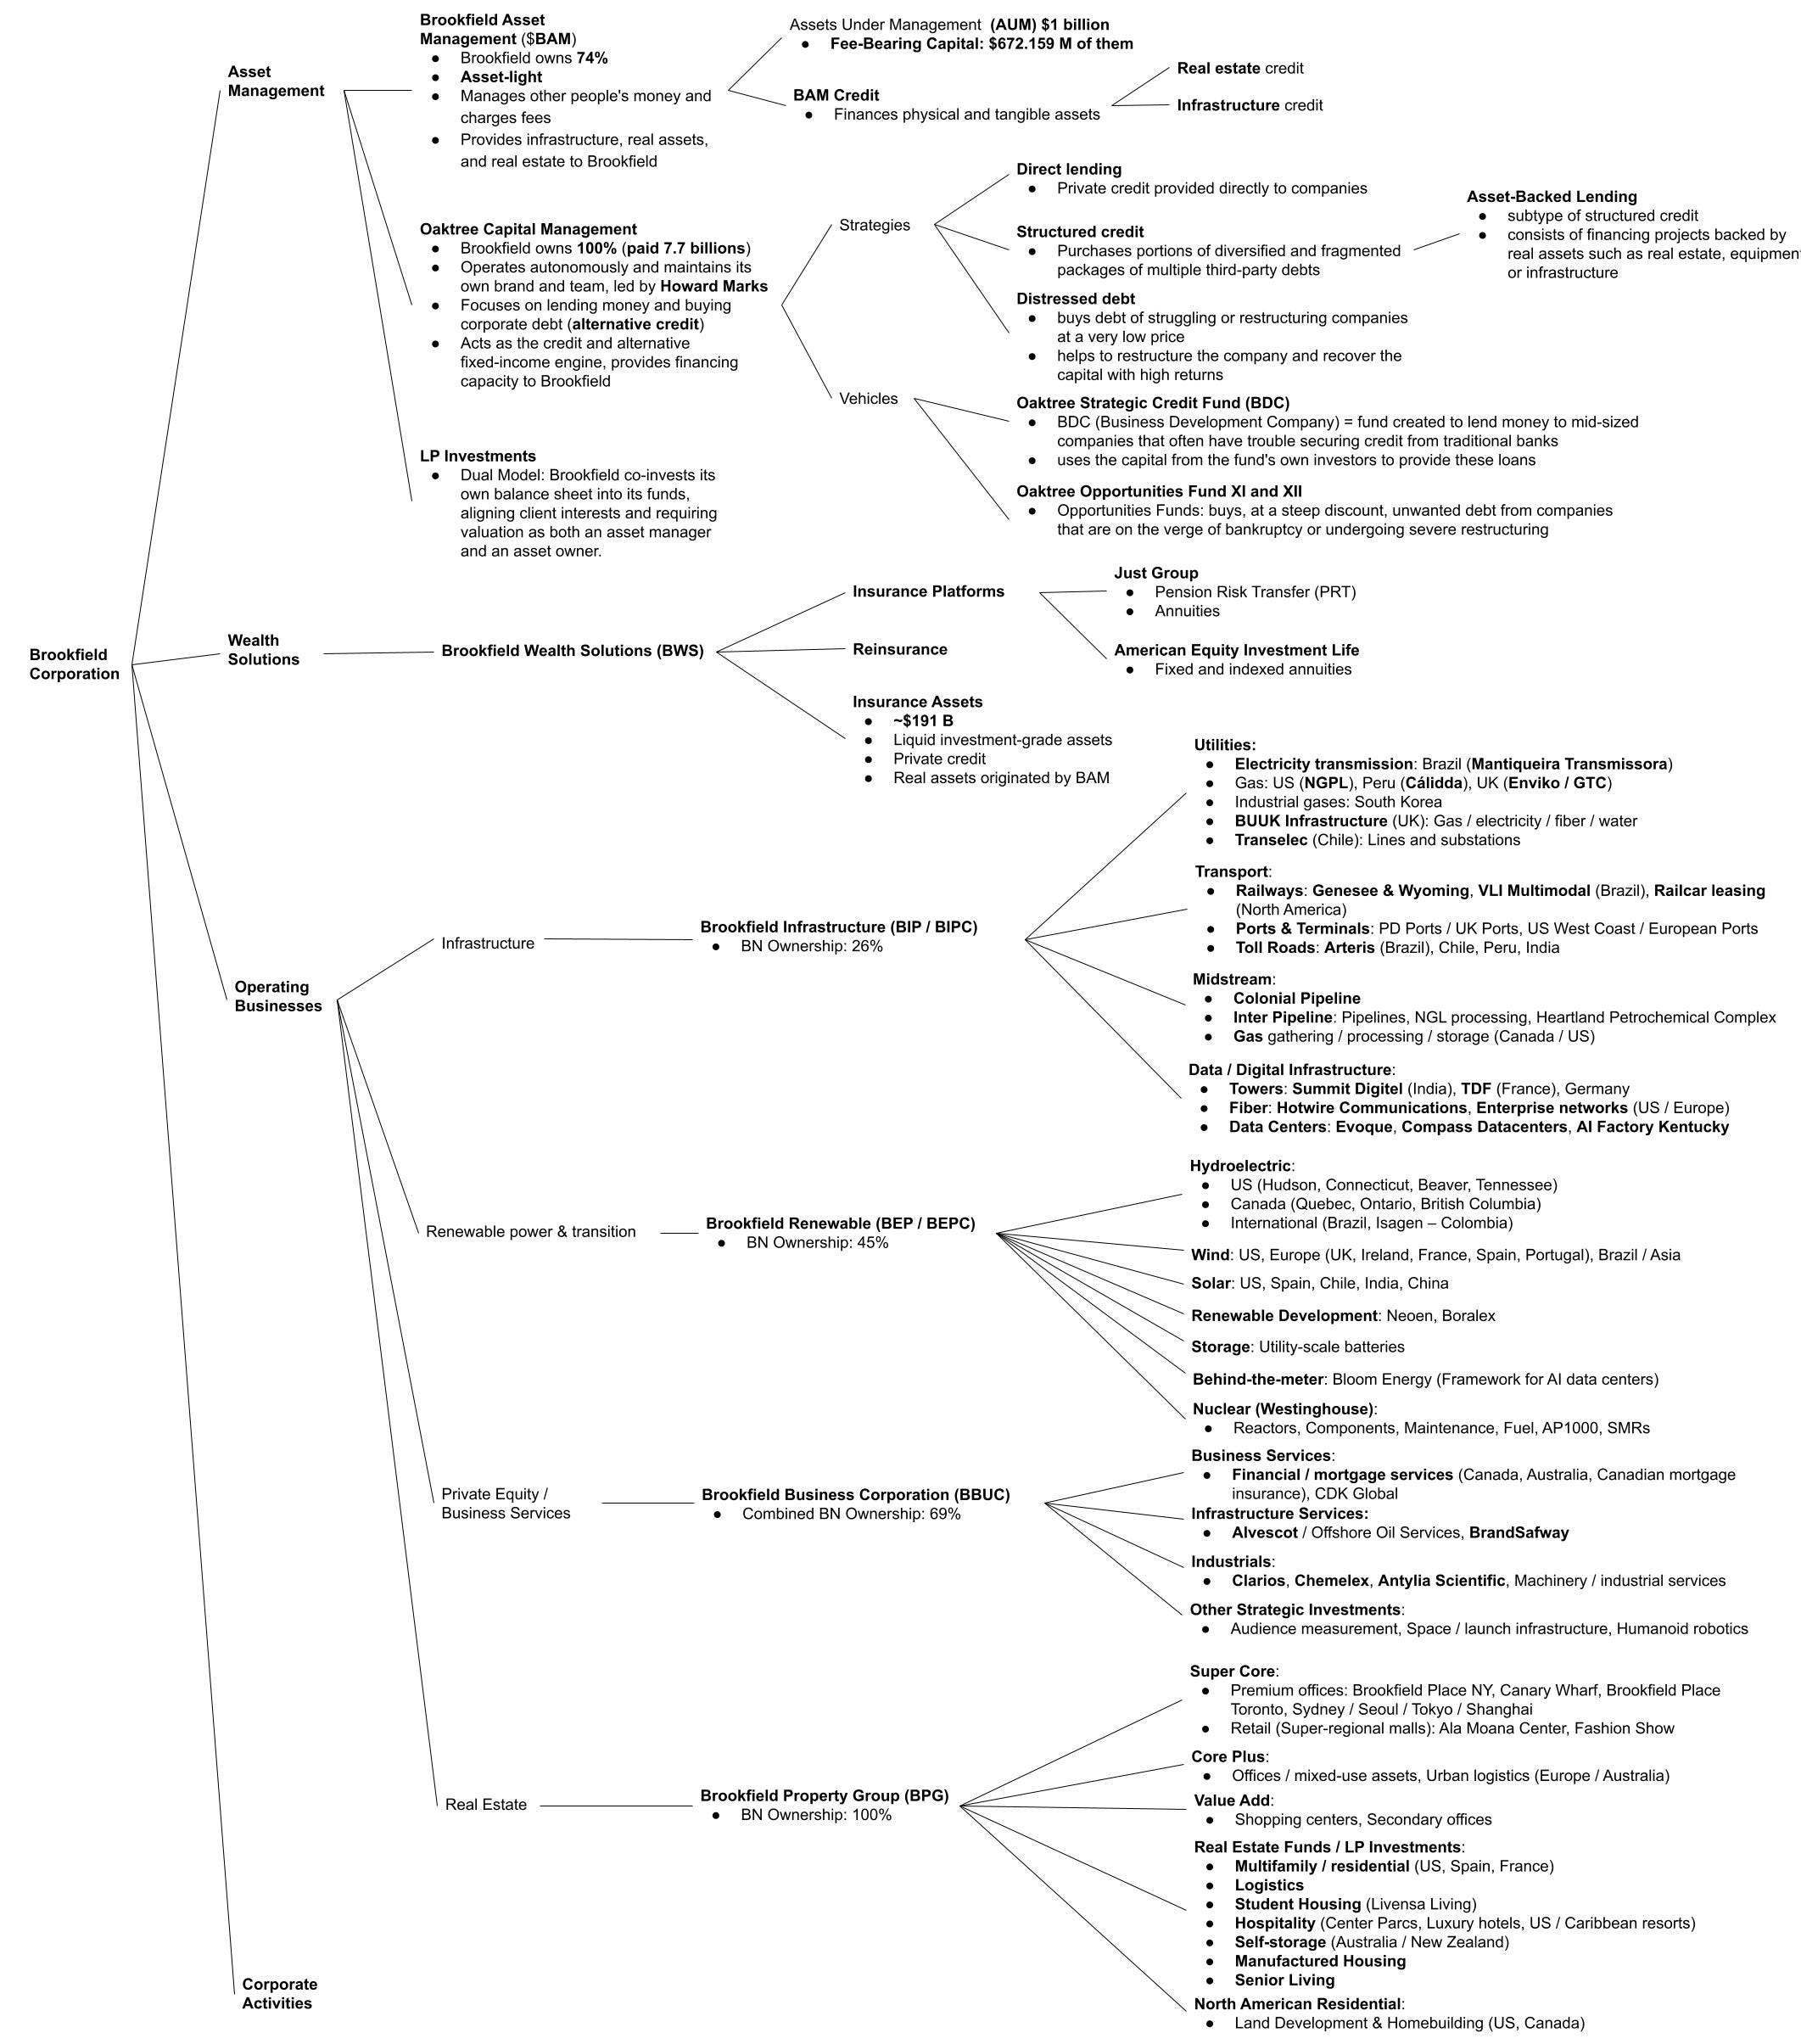
🏢 BROOKFIELD CORPORATION (BN)
En lo alto de la pirámide tenemos a Brookfield Corporation. Es la matriz cotizada que controla los demás bloques, que vamos a ir viendo a continuación.
💼 1. ASSET MANAGEMENT
Realmente este es el bloque que más se parece a lo que la gente entiende cuando se habla de Brookfield. Es la parte del negocio encargada de gestionar dinero de otros y cobrar comisiones por ello.
📊 Brookfield Asset Management (BAM)
La matriz Brookfield Corporation tiene el ~73% de BAM.
A diferencia de otros negocios de Brookfield, BAM es asset-light: no pone dinero propio en las inversiones, sino que capta capital de otros (fondos de pensiones, aseguradoras, fondos soberanos y grandes patrimonios, etc…), lo gestiona y cobra comisiones por ello. Y por tanto no asume el riesgo de la compra del activo. El riesgo es, en todo caso, que el cliente se vaya por una mala gestión.
Y este riesgo, que el cliente se vaya, hay que matizarlo. Cuando por ejemplo un fondo de pensiones compromete su dinero a quince años en un fondo que invierte en infraestructuras, ese dinero no se mueve de ahí pase lo que pase en bolsa en el corto plazo. Eso hace que los ingresos de BAM sean mucho más predecibles. El mercado paga mayores múltiplos por un negocio así.
Los parámetros que hay que tener en la cabeza con respecto a BAM son:
AUM (activos bajo gestión): más de 1 billón de dólares actualmente.
Fee-bearing capital: de los más de un billón de activos bajo gestión, 672.159 millones de dólares son fee-bearing capital: capital que genera comisiones.
(Los datos anteriores son a cierre del Q2 de 2026).
Obviamente el más importante es el Fee-bearing capital. Al final es el que paga las facturas. Y lo tendremos muy en cuenta cuando toque escribir un artículo sobre valoración de Brookfield.
🌳 Oaktree Capital Management
Brookfield ha terminado de comprar recientemente el 100% de Oaktree.
2019: Brookfield compra alrededor del 62% por unos 4.700 millones (la inversión creció después hasta 74% por reinversiones y otras compras menores).
Julio de 2026: compra el 26% restante por otros 3.000 millones.
Total ~7.700 millones de dólares.
Oaktree opera con autonomía, mantiene su propia marca y equipo, y es dirigido por Howard Marks. Es un movimiento muy del estilo Berkshire: conglomerado enorme, pero estructura descentralizada, cada directiva manejando su negocio sin que nadie desde la central le diga cómo hacer su trabajo (al menos, mientras las cosas funcionen).
Oaktree se dedica a prestar dinero y a comprar deuda de empresas (crédito alternativo). Dentro del ecosistema, Oaktree es el motor de crédito y renta fija alternativa, mientras que BAM aporta la infraestructura, los activos reales y el inmobiliario.
Sus estrategias principales:
Direct lending: se da crédito privado a empresas que necesitan financiación y no pueden conseguirla a través de la banca tradicional.
Crédito estructurado: se compra, total o parcialmente, paquetes de deuda. Estos paquetes son difíciles de analizar, es una tarea muy compleja que pocos saben hacer. Por ello es muy rentable para quienes saben.
Asset-Backed lending: estaría dentro de crédito estructurado, es un subtipo. Financian proyectos respaldados por activos reales (inmuebles, equipamiento, infraestructuras).
Distressed debt: es su estrategia más conocida y la que hizo famoso a Howard Marks. Compran, a precios de derribo, deuda de empresas con dificultades o en reestructuración. Después ayudan a reestructurarlas y recuperan el capital con buenas rentabilidades. Y es un negocio totalmente anticíclico porque cuanto peor va el mundo, más fácil es encontrar empresas que estén en esta situación.
Ofrecen varios vehículos , entre los que destacan:
Oaktree Strategic Credit Fund: es un BDC (Business Development Company). Un fondo creado para prestar dinero a empresas medianas que suelen tener problemas para conseguirlo en bancos. Se presta el dinero de los propios inversores del fondo, y se suelen dar préstamos senior secured (con prioridad de cobro y con el respaldo de los activos de la empresa, por lo que el riesgo es relativamente bajo).
Oaktree Opportunities Fund XI, XII: compran con un descuento brutal la deuda que nadie quiere de empresas que están al borde de la quiebra o atravesando una gran reestructuración.
Una vez que Oaktree estuvo dentro, sus co-CEO pasaron a dirigir todo el negocio de crédito de Brookfield. Con esta compra Brookfield está diciendo que el crédito ya no es un negocio apéndice en el conglomerado, sino uno de sus ejes centrales.
💳 BAM Credit
Aunque hemos dicho que BAM aporta al conglomerado la gestión de activos tangibles (infraestructura, activos reales, inmobiliario), también da crédito, pero de manera diferente a Oaktree, ya que financia cosas tangibles (mientras que Oaktree financia a empresas).
Crédito inmobiliario: financia promotores para la construcción de inmuebles o para la compra de inmuebles.
Crédito para infraestructuras: financia grandes proyectos como parques solares, fibra óptica, autopistas, etc.
Esto es una sinergia en el ecosistema de Brookfield. Llevan décadas comprando, construyendo y operando activos tangibles. Saben valorarlos, mantenerlos y sobre todo saben lo que pasa cuando algo sale mal.
Cuando financias un tipo de activo que conoces mejor que nadie, incluso mejor que el mismo prestatario, el negocio se pone muy a tu favor.
🤝 Inversiones en sus propios fondos
A diferencia de otras gestoras puras tipo Blackstone, Brookfield no solo gestiona el dinero de otros, también invierte su propio balance como un LP (Limited Partner) más junto a los demás inversores. Esto tiene dos consecuencias:
Alineación con el cliente.
Valoración: al invertir su propio capital, Brookfield también se queda con parte de la rentabilidad obtenida del activo, no solo con la comisión de gestión. Y esto es importante y debemos tenerlo en cuenta cuando llegue el momento de valorar el conglomerado. No puede valorarse solo como una gestora de activos. Estaríamos dejando fuera esta otra mitad del negocio que obtiene revaloración por sus propias inversiones.
🏦 2. WEALTH SOLUTIONS
El bloque de Asset Management genera ingresos para Brookfield a través de comisiones. Y el bloque Wealth Solutions genera capital permanente.
Es un modelo calcado de Berkshire Hathaway. Mediante las pólizas de seguros y rentas vitalicias, captan capital a muy largo plazo, el mismo float del que ya hablábamos cuando analizábamos Berkshire Hathaway.
Después invierten dicho float en activos alternativos. Se quedan con la diferencia entre lo que rinde la inversión en estos activos y lo que necesitan pagar por obligaciones con los asegurados (a esta diferencia se le llama spread).
Las aseguradoras más tradicionales invierten el float en bonos de alta calificación crediticia y poco más. Genios como Warren Buffett (y confiemos que también su legado) pueden permitirse tomar más riesgo e invertir parte de ese float en acciones que ofrezcan mayor rentabilidad. Y el caso de Brookfield es aún más atípico, invirtiendo ese float en crédito privado y activos reales gestionados por la propia Brookfield. Todo queda en casa.
🏛️ Estructura y plataformas
Brookfield Wealth Solutions (BNT): es el vehículo cotizado y es paired entity con la matriz BN.
Just Group: se especializa en Pension Risk Transfer (PRT) y rentas vitalicias. En el PRT, una empresa traspasa a la aseguradora las obligaciones de un plan de pensiones (se quita el marrón de encima). Mientras tanto para la aseguradora es un pasivo de larguísima duración y muy predecible. Perfecto para Brookfield.
American Equity Investment Life (AEL): rentas vitalicias.
Reaseguro: como su nombre indica le permite reasegurar y asumir riesgos de terceros. Así amplía el balance sin tener que volver a hacer todas las pólizas una a una.
💰 Los activos
Tiene alrededor de 191.000 millones de dólares de activos repartidos en tres grupos:
Activos muy líquidos de alta calificación crediticia que deben estar siempre disponibles para cubrir las obligaciones inmediatas con los asegurados.
Crédito privado.
Activos reales que gestiona BAM.
🔗 Integración
Brookfield quiere simplificar la estructura de su ecosistema y uno de sus objetivos es integrar la matriz y Wealth Solutions. No solo por tener una estructura más sencilla, sino porque al tener menos vehículos, tendrá menos descuento por holding. Es una forma de liberar valor sin tener que hacer adquisiciones nuevas.
⚙️ 3. OPERATING BUSINESSES
En este bloque empezamos a ver la cara B de Brookfield. Porque deja de ser solo una gestora para empezar a parecer el dueño de medio mundo.
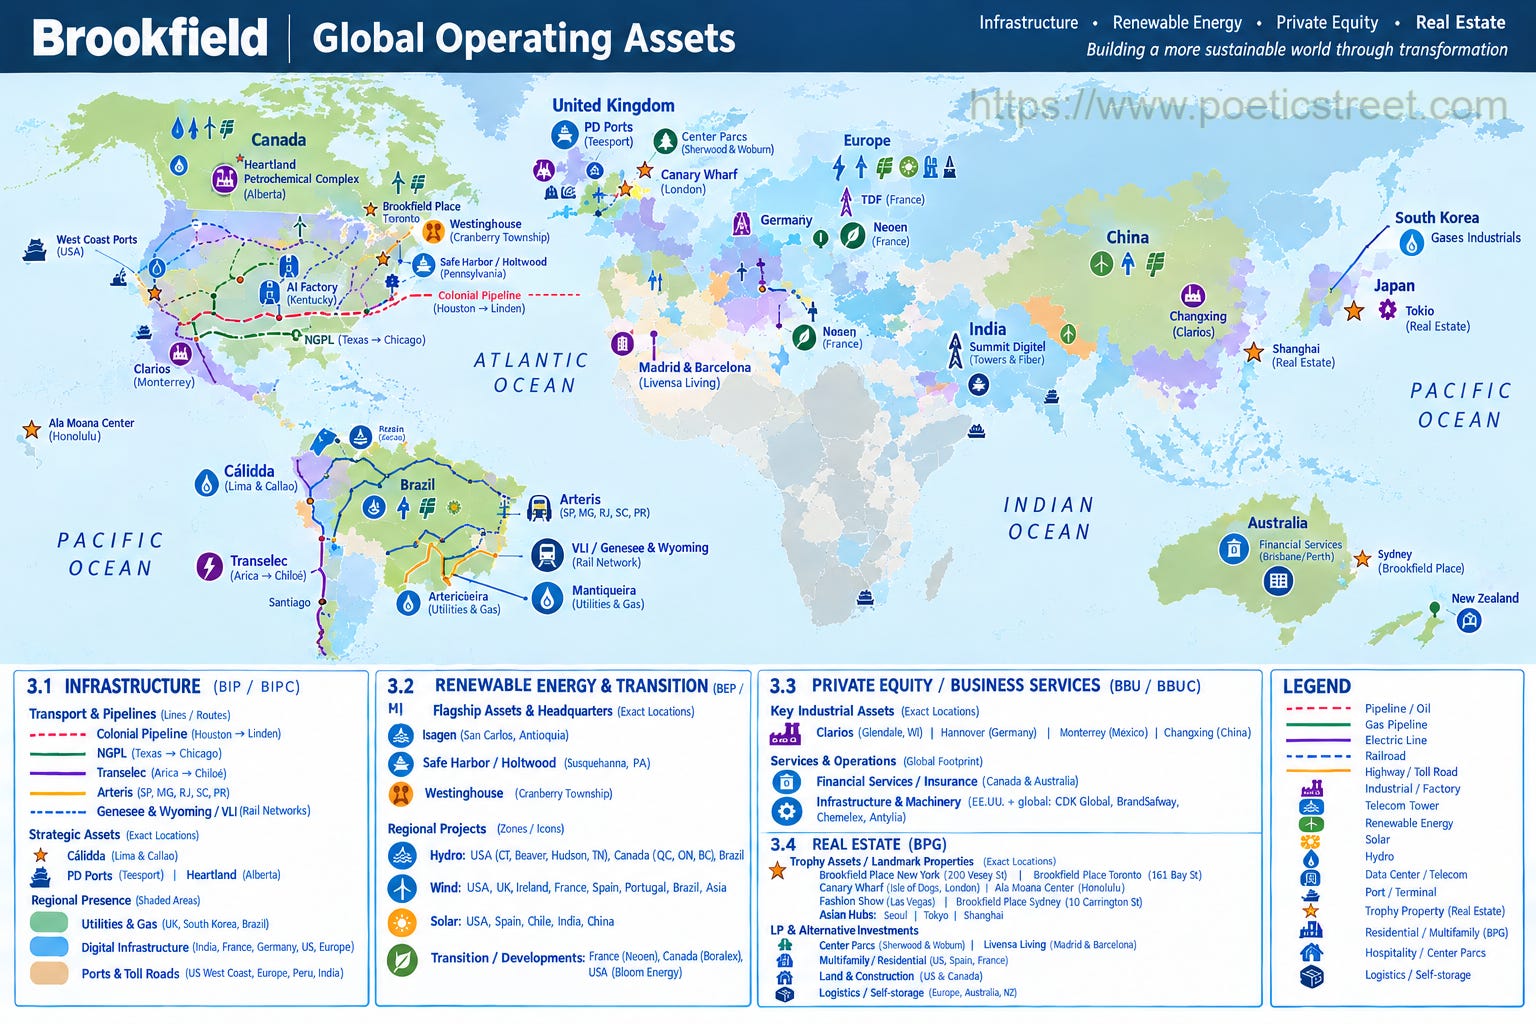
El bloque Operating Businesses se divide en varias filiales cotizadas que operan multitud de negocios diferentes.
🏗️ 3.1 INFRAESTRUCTURA
A través de Brookfield Infrastructure (BIP / BIPC). Participación de BN: 26,6%.
Bajo Brookfield Infrastructure la empresa compra activos que cumplan las siguientes características:
Grandes barreras de entrada.
Demanda inelástica
Ingresos regulados o contratados a largo plazo.
A menudo ingresos indexados a la inflación.
Frecuentemente monopolios naturales (ejemplo: nadie va a construir una segunda red de transmisión eléctrica en Chile compitiendo con la ya existente).
⚡ Utilities
Transmisión eléctrica: Brasil (Mantiqueira Transmissora).
Gas: EE.UU. (NGPL), Perú (Cálidda), Reino Unido (Enviko / GTC).
Gases industriales: Corea del Sur.
BUUK Infrastructure (Reino Unido): gas, electricidad, fibra y agua.
Transelec (Chile): líneas y subestaciones.
🚂 Transport
Ferrocarriles: Genesee & Wyoming, VLI Multimodal (Brasil), railcar leasing en Norteamérica.
Puertos y terminales: PD Ports / U.K. Ports, puertos en la Costa Oeste de EE.UU. y Europa.
Autopistas de peaje: Arteris (Brasil), Chile, Perú e India.
🛢️ Midstream
Colonial Pipeline.
Inter Pipeline: oleoductos, procesamiento de NGL y el Heartland Petrochemical Complex.
Captación, procesamiento y almacenamiento de gas en Canadá y EE.UU.
📡 Data / Infraestructura digital
Torres: Summit Digitel (India), TDF (Francia), Alemania.
Fibra: Hotwire Communications, redes empresariales en EE.UU. y Europa.
Data centers: Evoque, Compass Datacenters, AI Factory en Kentucky.
El bloque de infraestructura digital probablemente dará que hablar en los próximos años. Brookfield también está involucrado en el desarrollo de la IA pero no con software o fabricando semiconductores, sino siendo el casero y propietario de parte de la infraestructura.
La ventaja de esto es que Brookfield va a cobrar igualmente gane quien gane la carrera de la IA.
🌿 3.2 ENERGÍA RENOVABLE Y TRANSICIÓN
A través de Brookfield Renewable Partners (BEP / BEPC). Participación de BN: 45%.
Bajo esta filial Brookfield invierte en infraestructura relacionada con renovables:
💧 Infraestructura para energía hidroeléctrica en EE.UU. (Connecticut, Beaver, Hudson, Tennessee), Canadá (Quebec, Ontario, Columbia), Brasil y Colombia (Isagen). Realmente las hidroeléctricas no son renovables como se entiende hoy en día, más bien son activos irreemplazables con décadas de antigüedad. Además tienen costes muy bajos y una vida útil de generaciones. Y nadie va a conseguir permisos para construir una competencia innecesaria para algo que ya existe.
🌬️ Infraestructura para energía eólica en EE.UU., Europa (Reino Unido, Irlanda, Francia, España, Portugal), Brasil y Asia.
☀️ Infraestructura para energía solar en EE.UU., España, Chile, India y China.
🌱 Otros desarrollos de renovables: Neoen, Boralex.
🔋 Desarrollos en almacenamiento, con baterías a escala gigante, para utilities.
🏭 Behind-the-meter: Bloom Energy (esto es parte de la generación de energía para centros de datos).
⚛️ Desarrollos para energía nuclear: Westinghouse. Esto merecería un artículo entero. Este activo pasó de ser un cadáver industrial a una pieza estratégica en el tablero energético de occidente. Destaca por su tecnología para reactores (AP1000 o SMR), la fabricación de componentes y combustible, y por los servicios de mantenimiento.
📈 3.3 PRIVATE EQUITY / BUSINESS SERVICES
A través de Brookfield Business Corporation (BBU / BBUC). Participación de BN: 69% combinado.
Mediante esta filial Brookfield compra barato, lo arregla y lo vende más caro. Es un negocio más cíclico que los otros. Tiene varios subbloques:
Business Services: servicios financieros e hipotecarios en Canadá y Australia, una aseguradora hipotecaria en Canadá y CDK Global.
Infrastructure Services: Alvescot / Offshore Oil Services, BrandSafway.
Industrials: Clarios, Chemelex, Antylia Scientific. Y también maquinaria y servicios industriales.
Otras inversiones estratégicas: medición de audiencias, infraestructura espacial y de lanzamiento, y robótica humanoide. Es la parte más especulativa, una apuesta a futuro.
🏙️ 3.4 REAL ESTATE
A través de Brookfield Property Group (BPG). Participación de BN: 100%.
Por lo que he podido leer es el bloque menos querido del conglomerado de Brookfield y mucha gente que argumenta que Brookfield cotiza con descuento, lo achaca precisamente a este bloque. Brookfield organiza este bloque en subbloques según su calidad y riesgo:
💎 Super Core
Oficinas premium: Brookfield Place Nueva York, Canary Wharf, Brookfield Place Toronto, además de Sídney, Seúl, Tokio y Shanghái.
Retail de centros super-regionales: Ala Moana Center, Fashion Show.
🏙️ Core Plus: oficinas y activos mixtos, logística urbana en Europa y Australia.
🏗️ Value Add: centros comerciales y oficinas secundarias.
🏘️ Fondos inmobiliarios / LP Investments
Multifamily y residencial (EE.UU., España, Francia).
Logística.
Student housing (Livensa Living).
Hospitality: Center Parcs, hoteles de lujo, resorts en EE.UU. y el Caribe.
Self-storage en Australia y Nueva Zelanda.
Manufactured housing.
Senior living.
🏡 North American Residential: desarrollo de suelo y construcción residencial en EE.UU. y Canadá.
🌐 4. CORPORATE ACTIVITIES
Aquí es donde ocurre la asignación de capital y por tanto es donde se decide si Brookfield es buena o mala inversión.
Se gestiona a nivel matriz:
Liquidez.
Inversiones financieras.
Deuda corporativa (ojo, importante destacar que la deuda está mayoritariamente en los activos, no en la matriz, y esa deuda es sin recurso: si por ejemplo el vehículo que posee un edificio de oficinas concreto quiebra, el banco se queda con el edificio, la deuda queda saldada y no hay contagio a la matriz).
Recompras de acciones propias.
De la matriz también cuelga el carried interest acumulado y no realizado de los fondos: esto es dinero que Brookfield ha ganado sobre el papel pero todavía no ha sido cobrado, porque solo se materializa cuando los fondos venden. Y esto suele dar problemas a la hora de valorar por suma de las partes.
🌐 5. LAS ESTRUCTURAS TRANSVERSALES Y LAS SINERGIAS EN BROOKFIELD: EL VERDADERO POTENCIAL DEL CONGLOMERADO
Identificar las sinergias entre las partes de Brookfield da sentido a un artículo como este, donde hemos intentado mapear todo el ecosistema del conglomerado.
Porque si Brookfield solo fuese la suma de todos los bloques que hemos descrito, sería solo eso, un conglomerado grande. Lo interesante es ver cómo se conectan entre sí.
💵 Las fuentes de capital
En el conglomerado hay tres fuentes de capital distintas (pocas gestoras pueden decir esto):
♾️ Capital permanente propio: esto es el propio balance en la matriz de Brookfield. Capital que no tienen que devolver a nadie, ni tiene relación con obligaciones a asegurados, ni nada por el estilo.
👥 Capital de clientes: son los fondos de BAM, que aunque son de clientes, están comprometidos a plazos muy largos.
🛡️ Capital asegurador: esto es el float de Wealth Solutions. Entra dinero por la contratación de las pólizas, pero tarda en salir por las obligaciones con asegurados. Hay un dinero siempre en casa, el float, y mientras tanto, se invierte.
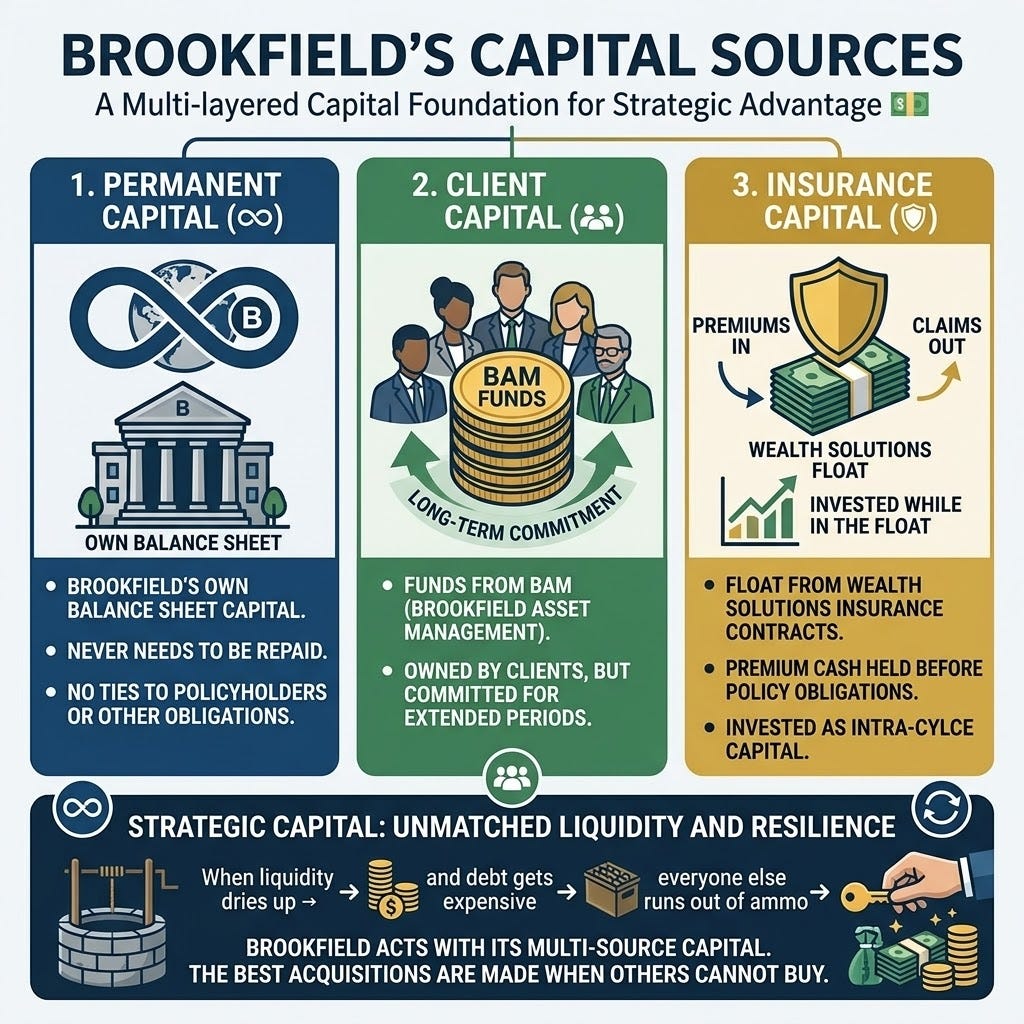
Cuando escasea la liquidez, la deuda se pone cara, y a todo el mundo se le acaba la munición, Brookfield tiene sus fuentes de capital. Las mejores compras se hacen justamente cuando los demás no pueden comprar.
🔗 Las sinergias
Podemos identificar 5 sinergias encadenadas en el ecosistema de Brookfield:
🎯 Creación de oportunidades. Operar activos reales en 50 países ayuda a enterarse de todo antes que nadie. Los mejores tratos de Brookfield no suelen aparecer en subastas, sino más bien en rincones donde nadie miraba.
💸 Acceso a capital. Como ya hemos visto tienen tres fuentes de capital y además tienen crédito de Oaktree y BAM Credit (pueden financiarse a sí mismos con capital que en realidad proviene de los clientes, de los inversores).
🏗️ Capacidad operativa. No compran activos y se quedan esperando a que se revaloricen. Brookfield tiene capacidad operativa en su conglomerado y puede participar activamente. Meten equipo, arreglan el activo, mejoran su flujo de caja. Por eso no son solamente una gestora de activos, sino además un operador de activos.
♻️ Reciclaje de activos. Cuando un activo está maduro y va a ser imposible hacerlo crecer mucho más, frecuentemente lo venden. Y a menudo a sus propios fondos, o a sus aseguradoras, o a institucionales que necesitan algo aburrido y estable.
📈 Reinversión del capital. Cada vez que hay una venta, por ejemplo por reciclaje de activos como comentábamos, el dinero vuelve al principio de todo el circuito de capital de Brookfield, y puede ser usado para comprar un nuevo activo y volver a empezar.
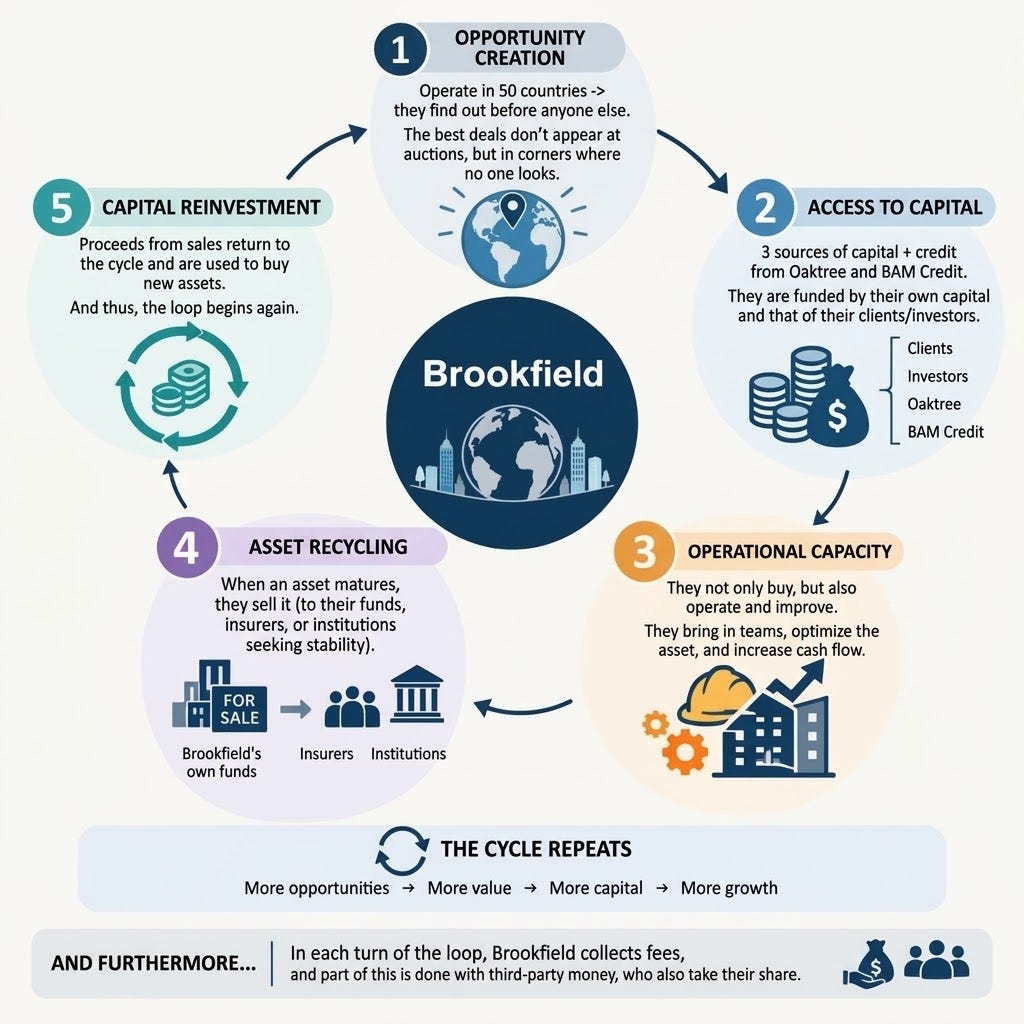
Ese es el bucle en Brookfield. Encontrar oportunidades baratas, financiarse con capital propio, operar y mejorar el activo, estabilizarlo y venderlo más caro, reinvertir las ganancias y volver a empezar. Y además mientras tanto, en cada vuelta del bucle, cobra comisiones, porque parte de esto lo hace con dinero de terceros que también se llevan su trozo del pastel.
Qué viene en el siguiente artículo
En este artículo quería mapear el ecosistema de Brookfield e identificar las sinergias entre sus bloques. Y hasta aquí llega el mapa.
Queda lo difícil: ponerle un número a cada pieza.
En próximos artículos de Brookfield quisiera entrar en valoraciones de cada parte, que es la única forma de abodar este enorme monstruo.
Lo cierto es que no es fácil entender y sobretodo valorar correctamente cada parte. Pero hay que intentarlo, para entender y saber de verdad si estamos ante una oportunidad para subirnos al barco o no.
Nos vemos en el próximo artículo, y espero que pronto en una segunda parte sobre Brookfield.
Saludos.